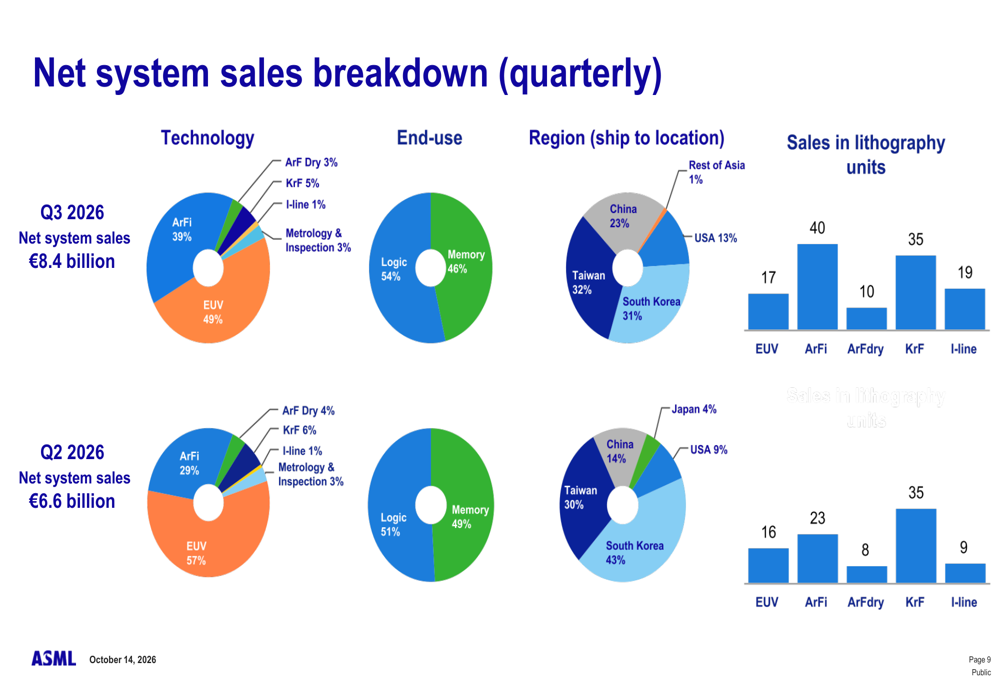
ASMLの中国向け半導体製造装置の売上高が、2026年第3四半期に大きく回復した。10月14日に公表された決算資料によると、装置売上高に占める中国向けの比率は前四半期の14%から23%へ上昇し、公表データから推計した売上高は約2.1倍に増加した。ただし、前年同期と比較すると中国向け売上高は減少しており、同社の中国依存が再び強まっていると結論づけるのは早計だ。
では、今回の中国向け売上の回復は、ASML全体の業績にどれほど貢献したのだろうか。地域別の売上構成比を実際の金額に換算すると、直近の増収では中国市場が大きな役割を果たした一方、前年同期からの成長は中国以外の市場が支えていることが分かる。
中国向け売上が約2.1倍に急増、装置売上の増加額の56%を占める
今回公表された中国向けの23%という数字は、ASMLが販売した装置の台数ではなく、装置売上高に占める割合を示している。また、地域の分類は顧客企業の国籍ではなく、装置の出荷先に基づくものだ。
2026年第3四半期のASMLの装置売上高は83億7320万ユーロとなり、前四半期の65億6480万ユーロから約28%増加した。つまり、中国向けの売上比率は、世界全体の装置売上高も増加する中で上昇したことになる。
ASMLの財務諸表(6ページ)と、決算説明スライド(9ページ)の転載画像を基に、中国向けの装置売上高を推計すると次のようになる。
| 指標 | 2026年第2四半期 | 2026年第3四半期 |
|---|---|---|
| 世界全体の装置売上高 | 65億6480万ユーロ | 83億7320万ユーロ |
| 中国向け売上比率 | 14% | 23% |
| 中国向け装置売上高(概算) | 約9.2億ユーロ | 約19.3億ユーロ |
中国向け売上高の概算値は、各四半期の世界全体の装置売上高に中国向けの売上比率を掛けて算出したものだ。この計算では、中国向け売上高は前四半期から約110%増加し、約2.1倍になったことになる。ただし、地域別の構成比は整数の百分率で公表されているため、計算結果には端数処理による誤差が含まれる。ASMLが国別の売上高として直接公表した数値ではない点に注意が必要だ。
さらに注目したいのは、ASML全体の増収に対する中国市場の貢献度だ。
公表データを基に計算すると、中国向け装置売上高の増加額は、世界全体の装置売上高の増加額の約56%を占めている。
具体的には、世界全体の装置売上高が前四半期から約18.1億ユーロ増加したのに対し、中国向けの増加額は約10.1億ユーロに達した。これは、両四半期の売上高を百万ユーロ単位に換算し、「(8,373.2×23%-6,564.8×14%)÷(8,373.2-6,564.8)」で求めた結果だ。
中国は第3四半期の装置売上高の4分の1弱を占める市場だが、前四半期からの増収額では半分以上を占めたことになる。今回の装置売上高の伸びを、中国市場が大きく支えたことは明らかだ。ただし、この寄与率も公表された構成比に基づく推計であり、全社売上高や受注高の増加に対する寄与を示すものではない。
前年同期比では約17%減少、中国以外の売上は約2倍に
一方、前年同期と比較すると、中国向け装置売上高はむしろ減少している。
2025年第3四半期の中国向け売上比率は42%だった。当時の決算説明資料(8ページ)と、財務諸表に記載された装置売上高55億5380万ユーロを基に計算すると、中国向け売上高は約23.3億ユーロと推計できる。
これに対し、2026年第3四半期の中国向け売上高は約19.3億ユーロで、前年同期から約17%減少した計算になる。
つまり、中国向け売上高が「前四半期から急増した」ことと、「前年同期からは減少した」ことは矛盾しない。前四半期の売上が低水準だったため、そこからの回復率は大きくなったものの、前年同期の水準には届いていないということだ。
売上構成比も前年同期の42%から23%へ低下している。直近の四半期で比率が上昇したからといって、ASMLが再び中国市場への依存を強めていると判断することはできない。
むしろ、前年同期との比較で際立つのは、中国以外の市場での成長だ。
世界全体の装置売上高から中国向けの概算額を差し引くと、中国以外の地域への売上高は、2025年第3四半期の約32.2億ユーロから2026年第3四半期には約64.5億ユーロへと、ほぼ2倍に増加している。
ASML全体の装置売上高は前年同期比で約51%増加したが、これは中国以外の市場での増収が、中国向け売上高の減少を大きく上回ったためだ。
2026年第3四半期の地域別構成比を見ると、台湾が32%、韓国が31%、米国が13%を占めており、この3地域だけで装置売上高の76%に達する。
中国向け売上の急回復は確かに重要な動きだが、ASML全体の成長を理解するには、台湾や韓国を中心とする他の主要市場の動向も併せて見る必要がある。
中国事業の通期見通しは約20%、四半期の23%とは何が違うのか
ASMLの最高財務責任者(CFO)を務めるRoger Dassen氏は、決算と同時に公開された動画インタビューの書き起こしで、2026年通期の中国事業について、全事業の約20%を占めるとの見通しを示した。
ただし、この約20%という数字と、今回の第3四半期の23%は、集計対象が異なる。
通期見通しの約20%には、新しい半導体製造装置の販売だけでなく、既存装置の保守やアップグレードに関する売上も含まれる。一方、第3四半期の23%は、装置販売による売上高だけを対象とした地域別構成比だ。
つまり、集計期間だけでなく、対象となる事業の範囲も異なる。第3四半期の中国向け装置売上比率が23%だったことを理由に、通期の中国事業が会社予想を上回ったと判断することはできない。同様に、今後の四半期で装置売上比率が20%まで下がると予測する根拠にもならない。
実際、ASMLの2026年第3四半期の全社売上高116億6200万ユーロには、保守・アップグレード関連の売上高32億8880万ユーロが含まれている。この売上を除いた装置販売の地域別構成比だけでは、中国事業全体の売上比率を正確に求めることはできない。
また、通期の中国事業の売上比率が約20%になるという見通しから、第4四半期の中国向け装置売上高を逆算することも適切ではない。
なお、ASMLは2026年7月の決算説明会向け準備原稿でも、中国事業が通期売上高の約20%を占めるとの予想を示していた。
当時、同社は中国市場の需要について、主に成熟した製造プロセスを用いるロジック半導体向けの需要が増加していると説明している。これは今回の中国向け売上回復を理解する上で参考になるが、第3四半期の増収が特定の顧客や半導体用途によってもたらされたと断定できる情報ではない。
AI需要の拡大で装置供給が追いつかず、2028年まで増産を計画
中国向け売上高が回復する一方、ASML全体ではAI関連投資の拡大を背景に、半導体製造装置の需要が強まっている。
同社は10月14日の決算発表で、AI関連投資を背景として顧客が装置需要の見通しを引き上げていると説明した。
最高経営責任者(CEO)のChristophe Fouquet氏は、現在の生産計画では2027年と2028年の顧客需要を十分に満たせないとの見方を示している。
需要拡大に対応するため、ASMLは低NAのEUV露光装置と液浸DUV露光装置の生産能力を増強する方針だ。
同社は2027年の生産能力を2026年比で30%引き上げる計画を立てており、2028年についても、さらに30%増強する案を検討してきた。しかし、現在の需要見通しを踏まえ、これらの計画を上回る増産の可能性も探っている。
また、新しい露光装置の供給を増やすだけでなく、既存装置の生産性を高めるアップグレードによっても、顧客の半導体生産能力の拡大を支援する考えだ。
こうした動きは、AI向け半導体を中心とする設備投資の拡大が、ASMLの装置需要を押し上げていることを示している。
ただし、ここで注意したいのは、中国向け装置売上高の回復と、AI関連需要の拡大を直接結びつけることはできないという点だ。
今回公表された中国向け23%という数字は、あくまで装置売上高の地域別構成比であり、どの種類の露光装置が出荷されたのか、どのような半導体の製造に使われるのかまでは分からない。ASML全体でAI関連需要が強まっているからといって、中国向け売上高の増加もAI関連投資が直接の原因だとは断定できない。
さらにASMLは、輸出管理規制によって、すでに受注した装置の出荷が制限されるリスクについても説明している。今回の中国向け売上高の増加を、輸出規制が緩和された証拠と受け取ることにも根拠はない。
今後の決算で中国向け売上比率が変動した場合も、比率だけでなく世界全体の装置売上高と組み合わせ、実際の金額がどう変化したのかを確認することが重要だ。また、装置売上高だけの地域別構成比と、保守・アップグレードを含む中国事業全体の見通しは、引き続き区別する必要がある。
今回の決算では、中国向け売上高が前四半期から大きく回復した一方、前年同期比では中国以外の市場がASMLの成長を支えていた。今後、中国市場の回復が持続するのか、それとも台湾や韓国など他の主要市場が引き続き成長を牽引するのか。両方の動きを追うことで、ASMLの事業がどの市場の需要によって支えられているのか、より正確に把握できるだろう。