
テクノロジー
Terafabの名称争いでTesla側が提訴、工場と研究装置の違いは商標判断にどう響くか
Tesla、SpaceX、SpaceXAIがTerafabの名称をめぐり非侵害確認を求めて提訴。訴状の登録・出願を比較し、TERA-printの技術とUSPTOの説明から、規模の違いだけでは決まらない争点を読み解く。

Topic
Semiconductor Manufacturing
全 1,079 件 / 90 ページ
30年のASML独占に初めて価格競争が生まれる:ニコンが垂直統合で挑むDUV市場
ニコン新社長・大村泰弘氏が2026年5月29日、垂直統合モデルを武器にASMLが30年近く独占してきたArF液浸リソグラフィ市場への再参入を表明した。AI半導体需要急増によるDUVツール逼迫がデュアルソーシング需要を生む中、垂直統合によるコスト優位の構造と2028年度の量産計画の実現可能性を分析する。
量産経験ゼロのRapidusはなぜ2ナノに挑めるのか。2.9兆円が支える3つの迂回策
量産経験を持たないRapidusが、IBMやimecからの技術供与とRUMSという生産方式、2.9兆円規模の政府支援を組み合わせて2ナノ世代に挑む構造を、1988年からの日本半導体凋落史とともに解説する。
なぜTSMCとSamsungはHigh-NA EUVの導入を遅らせ、Intelは18Aで先に使うのか
High-NA EUVの採用時期は、装置の解像度より良品ウェハー当たりの総費用と量産学習の価値で決まる。TSMC、Samsung、Intelの判断差を既存資産と工程削減の採算から読み解く。
マスク氏の「FEL FTW」発言は東京エレクトロンも無縁でない、EUV光源が迫る調達構造転換の兆し
Elon MuskがXで示唆した自由電子レーザー式EUV光源は、ASML独占への即時の脅威ではなく、光源を装置の部品から工場インフラへ変える技術的な一石だ。X投稿の時系列を分単位で再構成し、xLightへの政府出資規模とTerafab投資額の差を試算する。
制裁下でIntel第12世代に肉薄。中国Loongson「完全国産CPU」の驚異の設計力とは
中国の半導体メーカーLoongson Technologyは、米国の輸出規制により最先端プロセスが使えない中、成熟した12nmプロセスで高性能CPU「3B6600」とGPU「9A1000」を開発した。これらのチップは、それぞれIntel第12世代CoreプロセッサやAMD Radeon RX 550に匹敵する性能を達成し、中国の技術自給自足と地政学的サプライチェーンに大きな影響を与える可能性がある。
EUV装置は不要。Huaweiが米国の制裁に対抗する新アーキテクチャ「LogicFolding」を発表
中国Huaweiは、米国の制裁により最先端半導体製造装置へのアクセスを断たれた状況を打破するため、「Tau Scaling Law」と「LogicFolding」という革新的な設計パラダイムを発表した。これは、微細化の限界に直面する従来のムーアの法則に代わり、回路の信号伝播遅延を極限まで短縮し、論理回路を物理的に折り畳んで積層することで、性能向上と高密度化を実現するものである。
AIデータセンターブームが消費者向け電子機器のチップ不足を招いている。同じ種類のチップを使っているわけでもないのに
データセンターの需要増が消費者向けデバイスのチップ不足を引き起こしており、AIシステム向けチップと消費者向けチップでは最適化される特性が異なる。半導体産業は寡占市場であり、少数の企業が市場を支配し、高利益率製品への投資を優先するため、供給不足と価格高騰が続いている。
EUV装置を独占するASMLのCEO「欧州の製造投資は順番が逆だ」と警告
ASML CEO Christophe Fouquetが「欧州に2nmファブを作っても、ウェハーのほとんどは米国に流れる」と断言した。欧州委員会がChips Act 2.0(1200億ユーロ計画)を発表した2週間後に出た「製造より需要が先」という発言は、EU政策の設計思想そのものへの批判だ。先端AI向けチップの購入の約80%を米国が占めるとされる中、欧州が需要創出なき製造投資を続ければ「他地域のための工場」になりかねないという警告の重さを読み解く。
AI半導体の詰まりは「後工程」で起きている:CoWoS容量が9倍でも足りない理由
TSMCの先端パッケージング技術CoWoSは3年で月産能力が約9倍に拡大したが、需給ギャップはなお約10%残る。歩留まりの物理的な壁と、NVIDIAが容量の過半を確保する商流構造という二つの制約を、一次資料と複数の推計から読み解く。
EUV規制回避の決定打か、中国製半導体装置「選択比500倍」の真偽を検証する
中国NAURAがCSTIC 2026で発表した3D DRAM向けSiGe/Si選択エッチング技術は、64層で選択比500倍超を示す一方、装置名やスループットは未公開でCXMT採用も裏付けられていない。
半導体装置の部品納期が長期化し、一部は最大40カ月と電子新聞が報じた。匿名3社の事例とSEMIの公式見通しから、部品調達、装置納入、実効生産能力の違いを読み解く。
中国科学院微電子研究所がEUVを中核とせず3nm未満を狙うGAA開発経路を確立したと報じられた。電流開閉比50万超が示す成果と、回路の電力・性能・面積、配線、歩留まりに残る証拠の空白を一次情報から検証する。
AMDが2026年第4四半期よりAIチップ、GPU、マザーボードチップセットを約10%値上げする通達を出した。TSMCの製造コスト高騰を受けた措置で、Intelの先行値上げと重なり自作PC全体のBOMコストを押し上げる。
NVIDIAのJensen HuangCEOは、中国が2030年までに先端露光装置へ到達すると予測した。公的資料とASMLの開発史を照合すると、試作機と量産能力の間にはなお複数の節目が残る。
Panther Lake向けIntel 18Aの歩留まり80%という報告を、IntelとASMLの公式資料から検証。分母不明の推定と高量産の実像を分けて読む。
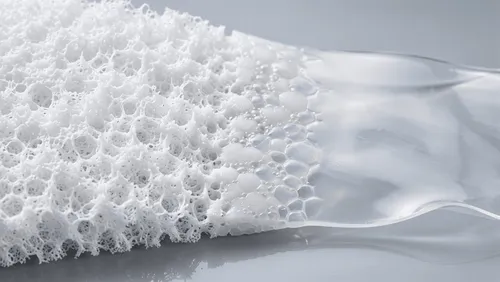
京都大学などの研究チームは、二酸化チタンやフッ素系コーティングを使わずに、市販のポリマーに「白さ」と「撥水性」を付与する新技術を発表した。光と弱溶剤で内部に微細な泡を作り出すことで、自然界の構造色と同じ仕組みを工業材料で再現する。
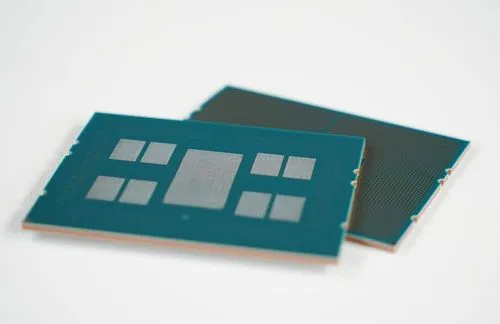
Samsung Electro-MechanicsとQualcommが共同開発する2.1D有機ブリッジの技術仕様が判明した。シリコンインターポーザを排し、有機RDLでダイ間を直接接続することで、IntelのEMIB特許網を回避しながらAI半導体の実装コスト削減を狙う。
経済日報はTSMCの2nm・3nm能力が2027年半ばに拡大すると報道。CoWoSは2028年末に倍増予測もある。会社回答と月産値、期間の違いを確認し、公式の大型化計画からAI半導体の供給への意味を読み解く。
中国のAIチップ各社は2026年に揃って売上を伸ばし、NVIDIAは中国本社顧客向け売上の全社比を1年で19.2%から9.1%へ落とした。それでも中国の最先端モデルはNVIDIA環境で訓練されている。CUDAが積み上げた20年分のソフトウェア資産と、HBM供給という物理的な天井から、その理由を解く。
江蘇太平洋石英の自社砂製石英製品が中国大手DRAMの300mm製造向け認証を通過した。装置用炉芯管の自給化を進める一方、ウェハー原料用ルツボを巡る米鉱山の独占打破には至っていない。
AnthropicのAmodei CEOがAI開発の減速と外部評価者の常駐を提案した。METRの事後調査と比較し、訓練工程へのアクセス、公表権、自己改善の実態、国際協調の難しさを読み解く。