

Counterpoint Researchは2026年9月21日、同年上半期の世界AIグラス出荷台数が前年同期比263%増えたと発表した。ところが、出荷の96%を占めたのはレンズ内に映像を出さない製品だった。視界に情報を重ねる眼鏡も449%増えたが、伸び率と市場の大きさは同じではない。急成長という見出しから製品像を読み違えないためには、何をAIグラスとして数え、出荷のどこまでを測った数字なのかを分ける必要がある。
263%増の主役は「表示しない眼鏡」
CounterpointのGlobal Intelligent Eyewear Market Trackerは、AI対応プロセッサーを備え、スピーカー、マイク、カメラ、AR表示のうち少なくとも二つを組み込むスマートグラスを「AIグラス」と定義する。スマートグラスという名前で売られる全製品を一括した数字ではない。公開記事は263%という伸び率を示す一方、2026年上半期の絶対出荷台数は明らかにしていない。
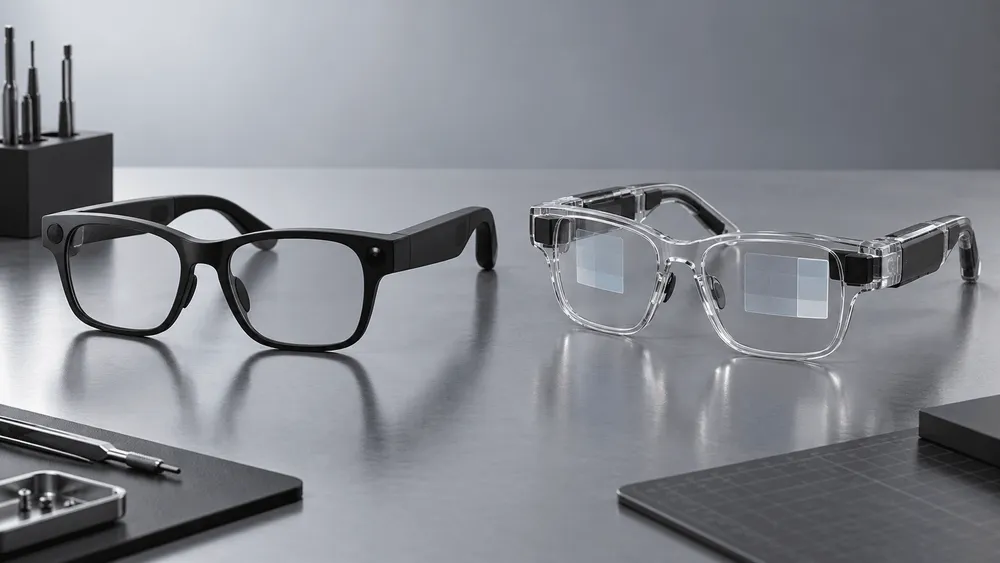
同社がdisplay-less AI glasses(ディスプレイ非搭載AIグラス、レンズ内表示を持たないAIグラス)と呼ぶ区分は、前年同期比258%増え、2025年下半期からも22%伸びた。Ray-Ban Metaのように、カメラ、マイク、スピーカーを備えながら、着用者の視界へ文字や画像を表示しない製品がここに入る。音声AI、撮影、通話、音楽を眼鏡へ移した端末であり、映画や通知をレンズに映す製品とは設計上の負担が違う。
一方、AR & AI glasses(AR表示搭載AIグラス、レンズ越しの視界へ情報を重ねるAIグラス)は前年同期比449%増、2025年下半期比18%増だった。多くはwaveguide lenses(導波路レンズ、光を薄い透明基板内で導く光学部品)を使う。Counterpointは高価格、技術の成熟度、かさばる形状を普及の制約に挙げている。
2026年上半期のAIグラス出荷の96%はディスプレイ非搭載型で、表示搭載型は4%にとどまる。後者は前年比449%増でも、成長率の大きさは市場規模の逆転を意味しない。4%は同じ調査の全体100%から表示非搭載型96%を引いた値で、公表された整数同士の差である。表示搭載型の絶対台数は公開されておらず、丸め前の厳密な構成比も分からない。
Metaの94%は製品だけで決まらない
Metaはディスプレイ非搭載型の出荷で94%を占めた。こちらの94%は、AIグラス全体に占める表示非搭載型の96%とは分母が違う。Meta自身の同区分の出荷は前年同期比260%増、2025年下半期比22%増だった。
Counterpointは伸びた理由として、新しいRay-Ban Metaの派生製品、より安いMeta Glasses、新市場への進出、小売店での販促を挙げる。つまり、AIモデルやカメラ性能だけを比べた順位ではない。顔に掛ける製品では、フレームの選択肢、度付きレンズへの対応、試着できる店舗、眼鏡としての販売経路が出荷量を左右する。MetaとEssilorLuxotticaの組み合わせは、ソフトウェアと眼鏡流通を一つの製品群へ結び付けた。
規模の裏付けはパートナー企業の業績資料にもある。EssilorLuxotticaの2025年通期決算によると、Ray-Ban MetaとOakley Metaを合わせた年間販売台数は700万台を超えた。同社は下半期の増収加速に、Metaと共同展開するAIグラス事業が寄与したと説明する。ただし、これはメーカー側が公表した自社製品の販売台数であり、Counterpointが追跡する市場出荷と同じ指標ではない。
94%は強い市場支配を示すが、利用者が毎日着用している割合までは示さない。出荷台数は流通段階へ動いた数量で、小売店で売れた台数、返品を差し引いた販売、継続して使う人数とは区別すべきである。市場の定着を判断するには、出荷の次に実売と利用頻度が要る。
市場調査の数字が割れる理由
別の調査会社もAIグラスの急成長を報告しているが、数字はそのまま横につながらない。Omdiaは2025年通年のAIグラス出荷を870万台、前年比322%増と推計した。Metaは740万台で85.2%、表示搭載型は73万台で全体の8.4%だったとする。Counterpointの2026年上半期96%と比べて表示非搭載型が減った、あるいは増えたとは言えない。期間も分類も調査方法も異なるからだ。
IDCの2026年第2四半期集計はさらに分母が広い。XRヘッドセットと眼鏡を合わせた出荷は前年同期比35.3%増で、内訳は表示非搭載眼鏡70.3%、表示搭載眼鏡14.3%、ヘッドセット15.4%だった。Metaの68.7%も、この広い母集団に対する比率である。
| 調査・企業 | 期間 | 数えた範囲 | 公表した主な数字 | 直接比較できない理由 |
|---|---|---|---|---|
| Counterpoint | 2026年上半期 | 同社定義のAIグラス | 前年同期比263%増、表示非搭載96% | 絶対台数は未公表 |
| Omdia | 2025年通年 | 同社定義のAIグラス | 870万台、表示搭載8.4% | 期間と分類が異なる |
| IDC | 2026年第2四半期 | XRヘッドセットと眼鏡 | 前年同期比35.3%増、表示非搭載眼鏡70.3% | ヘッドセットを含む |
| EssilorLuxottica | 2025年通年 | 自社のMeta共同製品 | 700万台超を販売 | 市場推計ではなく会社公表の販売実績 |
各数字が共通して示すのは、表示を持たない眼鏡型AI端末が量の中心になったという方向までである。構成比の差を競争の勝ち負けへ変える前に、調査の期間、製品区分、出荷か販売かを確認したい。異なる分母を足したり、一本の推移グラフへ並べたりすれば、精密に見えても市場像を歪める。
日本では価格と撮影通知が普及の試金石
日本では2026年5月21日、Ray-Ban Meta(第2世代)とOakley Metaの販売が始まった。Metaの国内発表に記載された税込開始価格は、Ray-Ban Metaが73,700円、度付きレンズ別売りのRay-Ban Meta Opticsが82,500円、Oakley Meta HSTNが77,220円、Oakley Meta Vanguardが96,580円である。世界出荷の急増が、日本で手軽に試せる価格を意味するわけではない。
価格と並ぶ壁が、着用者の周囲から見たカメラの扱いだ。Counterpointは、カメラによるプライバシーへの懸念を、メモリーなどの部品価格上昇とともに短期的な逆風として挙げる。眼鏡はスマートフォンより撮影の向きが分かりにくく、着用したまま日常空間へ入るため、買い手の便利さだけでは普及条件を満たせない。
Metaは、写真や動画の撮影中には前面の白色LEDが点滅し、第2世代以降はLEDが覆われたと検知するとカメラを無効にすると説明している。物理的な改ざんを検知する更新も進めるという。ただし、これはメーカーによる設計の説明であり、あらゆる改ざんを防げるという第三者試験の結果ではない。利用者が機能を理解することと、周囲の人が撮影中だと認識できることの両方を確かめる必要がある。
4%の表示搭載型が次に超える壁
表示搭載型では、中国が2026年上半期の出荷の45%を占め、北米の約41%を上回った。Counterpointは中国企業の先行を、マイクロディスプレイ、導波路、製造、音響部品までそろう供給網と、製品を早く出して改良を重ねる速度に結び付ける。現段階では需要の大きさだけでなく、製品を出せる供給体制がシェアを動かしているという見立てだ。
それでも、表示搭載型が量の主流になったとはまだ言えない。高い伸び率を支えた前年の絶対台数が公開されず、価格、重量、消費電力、視認性のどこまで改善したかも一つの市場統計では測れない。一方、表示を省いた型は、眼鏡にAIとの音声窓口とカメラを載せるだけで大きな市場を先に作った。二つの製品群は同じ到着点へ向かう途中というより、当面は異なる使い方と受容条件で伸びる可能性が高い。
表示搭載型の絶対出荷台数が開示され、価格と重量が下がり、出荷後も日常的に使われることが確認できれば、449%という伸びは小さな母数の反動から次の製品基盤へ変わる。その条件がそろうまでは、AIグラス市場の主役は視界へ映像を足す眼鏡ではなく、日常の眼鏡へ音声AIと撮影機能を足した端末である。