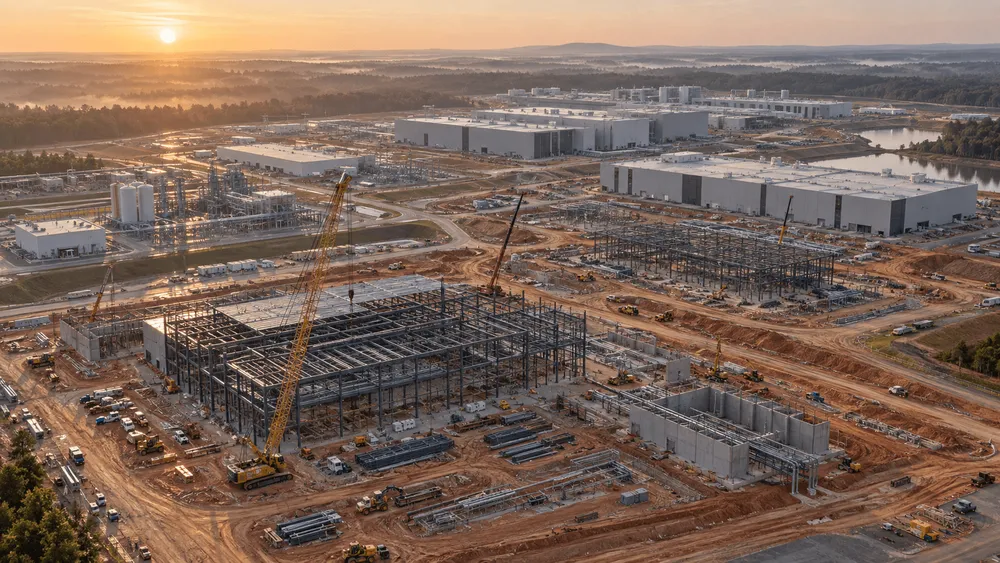
USA Rare Earthは2026年9月9日、サウスカロライナ州ブラックスバーグで希土類金属・磁石工場を起工した。会社が示す投資額は概算12億ドルで、約80万平方フィートの施設に約490人を雇う計画だ。焼結ネオジム鉄ホウ素(NdFeB)永久磁石を年6,400トン、ストリップ鋳造した金属・合金を年5,000トン生産できる設備を目指し、2028年に試運転を始める。ただし、地面を掘り始めたことと、米国が磁石を自給できるようになることの間には、資金の支払い条件、原料、顧客認定という長い工程が残る。
6,400トンが担う米国内計画の64%
ブラックスバーグの年6,400トンは、USA Rare Earthが2029年までに米国内で整えるとした年1万トンの磁石生産能力の64%に当たる。計算は6,400÷10,000×100である。既存のStillwater工場では、2026年3月に最初の生産ラインの試運転を終え、同年末までに年600トン相当へ引き上げる計画だ。次のラインを含む2027年第1四半期の目標は年1,200トンであり、ブラックスバーグの計画能力はその5倍を超える。
規模だけを見れば、新工場は補助的な増設ではない。USA Rare Earthの米国内磁石事業の中心になる計画である。もっとも、6,400トンも1万トンも設備能力の目標で、実際の年間生産量や販売量ではない。2028年に予定されるのも試運転の開始であり、フル稼働や商業生産の達成時期は公表されていない。
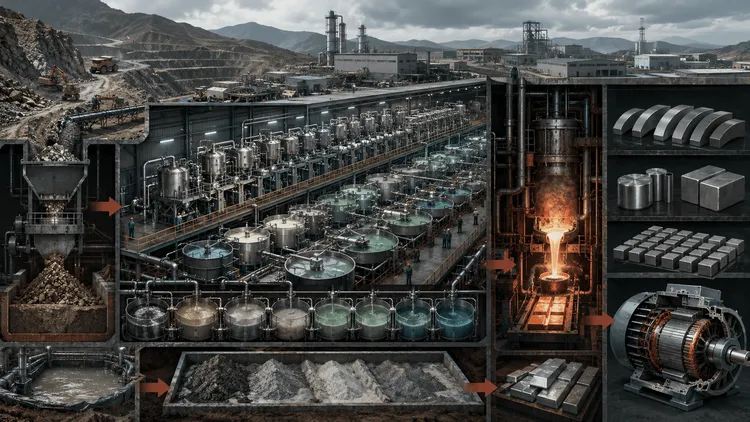
焼結磁石の量産は、建物へ装置を入れれば終わる工程でもない。希土類と金属を粉末にし、微細化して成形した後、焼結と熱処理を施す。さらに機械加工、表面処理、着磁を経て、顧客が求める寸法や耐熱性に合わせなければならない。Stillwaterで小さいラインを立ち上げた経験は足掛かりになるが、ブラックスバーグで5倍超へ拡大した際の歩留まりや品質は、これから確かめるべき数字だ。
12億ドルと契約上の4億ドルを分ける
公表投資額12億ドルに対し、優遇措置契約の想定投資額は8億ドル、税優遇を維持する最低投資額は4億ドルである。3つは同じ案件に現れるが、意味が違う。12億ドルは9月の起工発表にある施設全体の概算であり、8億ドルは6月にCherokee郡と結んだ固定資産税代替手数料・優遇措置契約上の想定額だ。4億ドルは、その税優遇を維持するため8年間に投じる最低額で、工場を完成させる費用の見積もりではない。
| 公表・契約上の数字 | 金額 | 何を表すか | 限界 |
|---|---|---|---|
| 起工発表 | 12億ドル | 施設の概算投資額 | 費目と支出主体は未公表 |
| 地方優遇措置契約 | 8億ドル | 契約上の想定投資額 | 12億ドルとの範囲差は未説明 |
| 税優遇の維持条件 | 4億ドル | 8年間の最低投資額 | 工場の完成費用ではない |
契約は、USA Rare Earthが土地と建物をすべて自社で取得する形でもない。約129.9エーカーの土地に建つ約80万平方フィートの施設を20年間借り、10年延長を2回選べる。家主が基礎建物を実質完成させ、USA Rare Earthは賃料に加えて運営費、固定資産税、保険も負担するネットリースである。基本賃料は年2.5%上がる。
地方優遇は、対象資産を通常より低い4%の評価率で計算する固定資産税代替手数料を最長40年適用する。4億ドルを投じれば残りの工場費が免除される制度ではなく、長期の税負担を軽くする代わりに、投資と雇用の条件を企業へ課す契約だ。最低投資額などを満たさなければ、優遇の縮小や既に受けた利益の返還もあり得る。
6月のSEC提出資料では、リースの発効条件に家主による土地取得と90日以内の資金調達完了が含まれていた。9月の起工は、その計画が現場へ進んだことを示す。一方、起工発表の敷地は124エーカー、リース資料は約129.9エーカーと記しており、差の理由は説明されていない。雇用も起工発表の約490人に対し、地方優遇措置契約の想定は約325人である。広報値と契約条件を混ぜず、実績は投資額と雇用者数の双方で追う必要がある。
政府の4億7,500万ドルは一括補助金ではない
米商務省はUSA Rare Earth全体に、最大2億7,700万ドルの直接資金と最大13億ドルの融資保証を付けた。NISTはこれを最終支援案件と表示し、テキサス州の鉱山、オクラホマ州Stillwater、ブラックスバーグに分けて支援すると示す。ここで13億ドルは政府から受け取る補助金ではない。米連邦融資銀行(FFB)からの借り入れについて、商務省が返済を保証する仕組みである。
SEC提出資料では、新しい第2磁石工場に直接資金6,000万ドルと融資保証3億2,500万ドル、第2金属工場に1,500万ドルと7,500万ドルを割り当てる。合計は直接資金7,500万ドル、融資保証4億ドルで、合わせて4億7,500万ドルだ。NISTのブラックスバーグ向けページは同地の磁石、金属・合金、ストリップ鋳造設備を支援対象に挙げる。ただし、SEC文書の案件名は第2工場であり、都市名を直接書いていないため、4億7,500万ドルがブラックスバーグへ無条件で全額入る資金とは断定できない。
しかも資金は、契約締結時に一括して入るわけではない。支払いには施設の完成や設備設置、生産能力の認定など、案件ごとの節目が設けられている。顧客との購入契約や目標生産量も条件に含まれる。USA Rare Earth側の現金出資に加え、財務比率、流動性、許認可も満たさなければならず、未達なら支払いの遅延・減額や既払い分の返還につながり得る。政府支援は建設リスクを消す資金ではなく、工程の進捗と民間側の負担を結び付ける資金である。
建物より長い、原料と顧客認定の工程
USA Rare Earthの供給網には、工場より上流の空白が残る。テキサス州のRound Top鉱床は将来の国内原料源とされるが、2025年Form 10-Kでは探鉱段階で、商業的に採掘できる確認済み・推定埋蔵量をまだ確立していない。同社自身、Round Topが原料需要を満たせるようになるまで、希土類酸化物や金属原料を第三者から適切な量と価格で調達する必要があると説明している。
米国の輸入依存も、ひとつの市場占有率で語れない。米地質調査所のMineral Commodity Summaries 2026によると、2025年の希土類化合物・金属の純輸入依存度は67%だった。2021〜24年の輸入元は中国71%、マレーシア12%、日本とエストニアが各5%、その他が7%である。これは磁石製品そのものの輸入比率ではないが、磁石工場へ入る原料側でも海外依存が残ることを示す。
下流では、設備能力を確定注文へ変える作業が待つ。2025年Form 10-K時点で、同社は磁石製造から売上をまだ得ておらず、顧客との協議や覚書が確定契約に変わる保証もないと記していた。個別仕様を満たす品質を安定して出し、顧客認定を終え、中国勢を含む価格競争の中で受注して、初めて6,400トンの設備が供給能力になる。
したがって、2028年の試運転開始だけで成否は決まらない。生産能力の認定値、実際の年間生産量、顧客の購入契約、国内原料が占める比率が順に公表されるかが判断材料になる。これらがそろえば、ブラックスバーグの起工は米国が採掘から磁石製造までを国内でつなぐ転換点になる。