

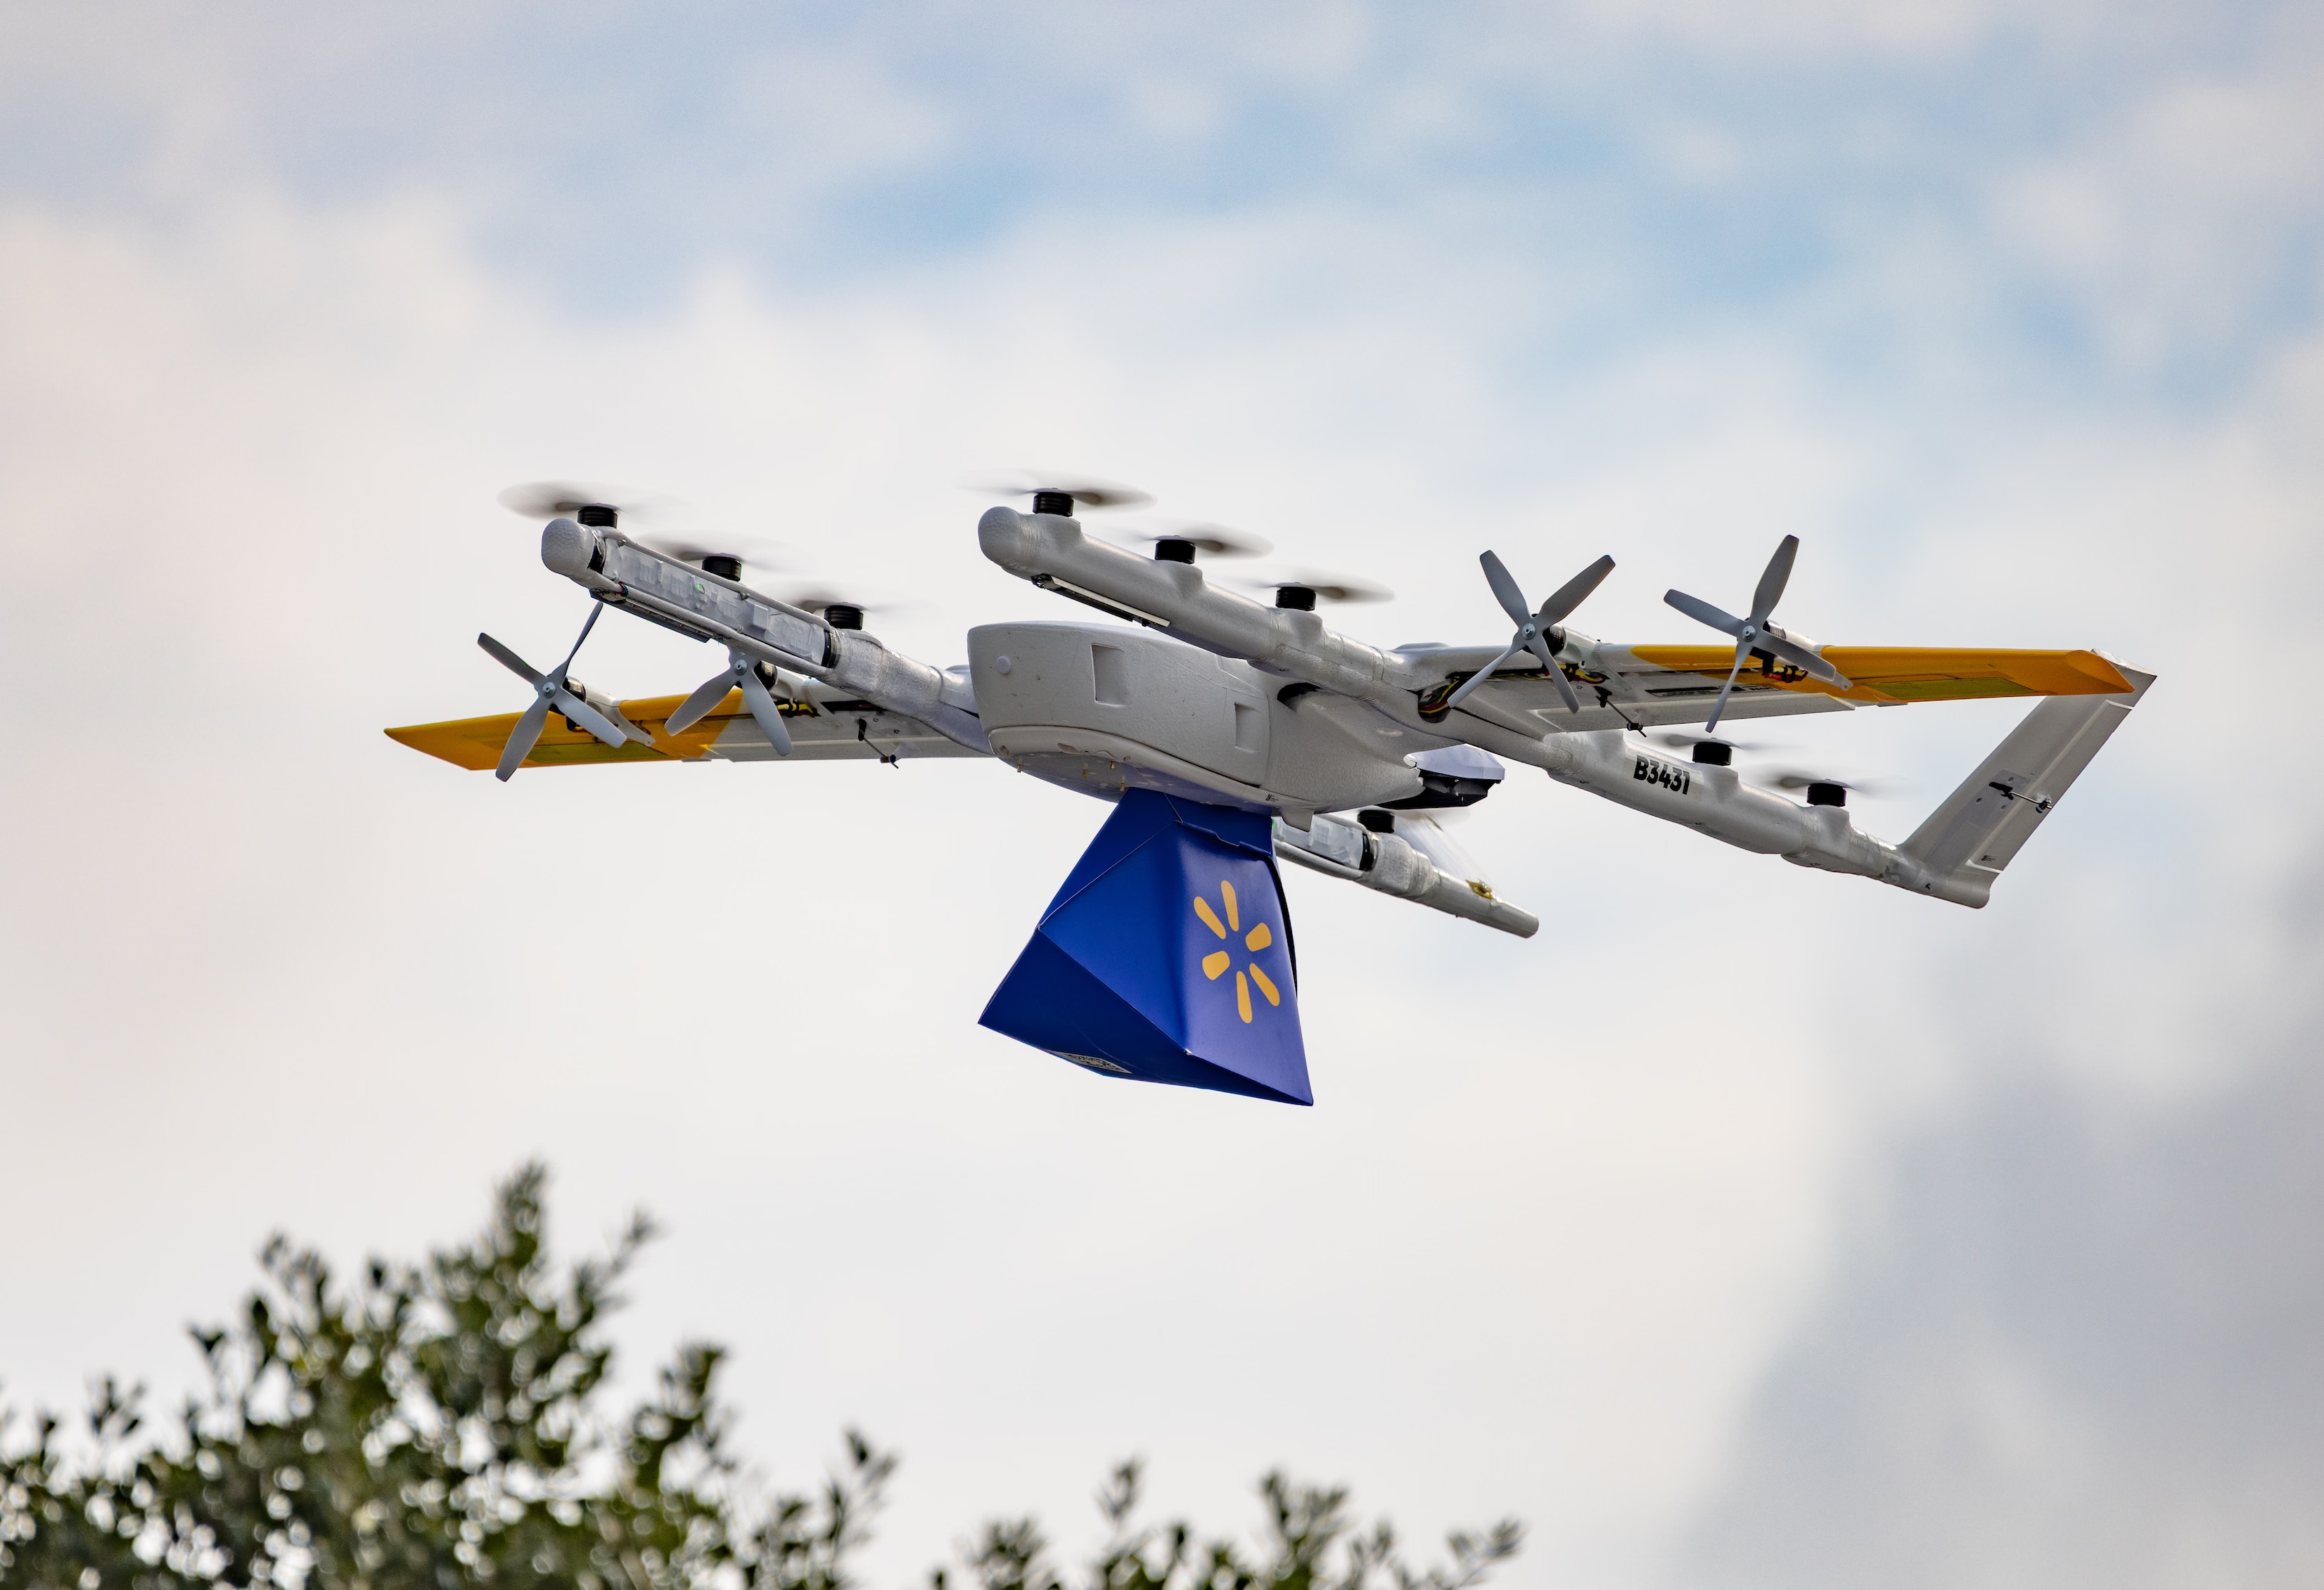
Alphabet傘下のドローン配送会社Wingは2026年11月6日、次世代ドローンの米国内製造に向け、今後2年間で最大1億2500万ドルを投資すると発表した。テキサス州フォートワースにある15,000平方フィート(約1,394平方メートル)の製造施設では、最大100人の雇用を創出する見込みだ。Wingによると、この施設は年間数万機のドローンを製造できる能力を持つ。同社は2027年までに270超の配送拠点を展開する計画だが、公表された生産能力は、その拡大を支えるには十分な規模に見える。機体の供給が当面の制約になりにくいとすれば、次に注目されるのは、操縦者の目視範囲外での飛行(BVLOS)を認める規則の整備状況だ。
15,000平方フィートの施設に最大1億2500万ドルを投資
Wingの発表によると、今回の投資額は今後2年間で最大1億2500万ドルに上り、米国内での直接製造費に充てられる。フォートワースの製造施設は15,000平方フィートの規模で、製造部門に最大100人の雇用を生み出す見込みだ。Yahoo Financeに転載されたDallas Morning Newsの記事によれば、施設は2026年初めに開設されており、今回の投資は既存施設を中心とした生産体制の拡充に当たる。
ただし、投資額の「最大1億2500万ドル」はあくまで上限であり、全額の支出が確定しているわけではない。2年間で均等に支出すると仮定すれば年平均最大6250万ドルとなるが、実際の投資時期や金額は明らかにされていない。また、Wingが説明する「年間数万機」という数字も、施設の生産能力を表すものであり、実際にその台数を製造するという意味ではない。生産実績は配送需要や拠点の開設状況、機体の配備計画によって変わる。
今回の投資を理解するには、Wingの事業規模も押さえておく必要がある。同社は2012年にAlphabetの研究開発部門Xで誕生し、2019年にはドローン配送事業者として初めてFAAのPart 135に基づく航空運送事業者証明を取得した。現在は米国の主要都市圏にある70超の拠点から配送を行っており、2027年までにサービス対象人口を4,000万人超へ広げる計画を掲げている。CEOのAdam Woodworthは、今後の成長の中心が米国市場になるとの考えを示しており、今回の製造投資もその事業拡大を支えるものと位置づけられる。
年産2万機と仮定すると、270拠点に対して年間約74機分
Wingの事業拡大において、製造能力がどの程度の余裕を持つのかを考えてみたい。同社の配送サービスは、小売店舗などに設けた拠点からドローンが離陸し、周辺の住宅などへ商品を届ける仕組みだ。拠点数の増加に伴い、配備する機体数も増えると考えられるが、その具体的な関係は公表されていない。WingとWalmartは2026年1月、対象店舗を150店追加し、2027年には両社の共同配送ネットワークを270超の拠点に拡大すると発表した。ただし、この270超という数字が、Wingが現在運航する70超の拠点と完全に同じ基準で集計されているかは確認できない。
それでも、公表された数字を使えば製造能力と拠点計画のおおよその規模を比較できる。Wingが説明する「年間数万機」を仮に2万機とし、2027年の拠点数を270として計算すると、1拠点あたり年間約74機分の生産能力に相当する。計算式は20,000÷270=74.07であり、小数点以下を切り捨てた値だ。ただし、2万機は公表された確定値ではなく、270拠点も計画値の下限を用いているため、この結果はあくまで規模を把握するための目安である。実際の拠点数が増えれば1拠点あたりの値は小さくなり、生産能力が2万機を上回れば大きくなる。
さらに、1拠点に20機を配備するという仮定で必要な機体数を試算してみる。追加が発表された150店舗から、現在の70超の拠点と計画する270超の拠点の差に相当する約200拠点までを新設するとした場合、必要な機体数は3,000〜4,000機となる。これは、仮定した年間生産能力2万機の15〜20%にすぎない。Wingは実際の拠点あたりの配備機体数や機体寿命、交換頻度を開示していないため、この試算から必要な生産量を確定することはできない。それでも、比較的多くの機体を配備する想定でも、製造能力には一定の余裕がある可能性がうかがえる。
もちろん、生産能力が十分でも、その能力を直ちに活用できるとは限らない。部品の調達、製造設備の稼働率、品質管理、機体の保守体制などによって、実際の供給量は変わる。また、配送需要が想定より急速に増えれば、機体の更新や追加配備に必要な生産量も増加する。今回の数字から判断できるのは、公表された工場の生産能力が計画どおり発揮されるなら、機体の供給が当面の主要な制約になる可能性は低そうだという点までだ。Wingが拠点拡大に必要な台数を大きく上回る生産能力を確保する理由についても、具体的な説明はない。同社は今回の発表で、個別の配送拠点への供給計画よりも、米国内での製造基盤を強化し、航空産業における米国の競争力を維持する意義を強調している。
次の制約は運航規制か、それとも配送需要か
製造能力に余裕があるとしても、運航規制が次の制約になると断定することはできない。Wingはすでに70超の拠点で配送サービスを展開しており、既存の制度の下でも事業を拡大してきた。同社によれば、2026年に入ってから米国内の家庭に向けて100万件超の配送を実施している。規則の最終化を待たずにこれだけの実績を積み上げている以上、事業拡大を左右するのは配送需要や小売事業者との提携、個別の空域における運航承認など、別の要因である可能性もある。
一方、Wing自身も今後の拡大において、BVLOS規則の整備を重要な要素と見ている。同社は2027年までの拠点拡大計画と、近く公表されると見込まれるBVLOS規則に言及し、ドローン配送産業が本格的な成長段階に入ろうとしていると説明した。UAV Coachによると、提案されている「Part 108」は、従来の個別許可(ウェーバー)に依存する方式から、承認された区域内でのBVLOS飛行を一定の条件の下で認める枠組みへの移行を目指すものだ。こうした制度が整えば、拠点ごとに必要な許認可手続きの負担が軽減され、配送ネットワークを広げやすくなる可能性がある。ただし、具体的にどの程度の手続きが削減され、拠点開設までの期間が短縮されるのかを示す定量的なデータは確認できていない。
規則の最終化に向けた動きも、必ずしも順調とは言い切れない。UAV Coachによれば、FAAは2026年7月10日、Part 108の最終規則案をホワイトハウスの規制審査室に送付した。しかし、9月16日付の記事の時点でも審査は続いており、FAAの担当者は年内の公表を希望していると説明していた。最終規則が公表されても、実際の施行までには一定の期間が設けられる可能性があり、事業者側にも新制度に対応する準備が必要になる。なお、11月時点での審査の最新状況については確認できていない。
運航規制が次の制約になるという見方が妥当かどうかは、今後の動向から検証できる。まず注目すべきは、Part 108の最終規則がいつ施行され、その後の拠点開設ペースに変化が生じるかという点だ。新規則の施行後もWingが2027年の270超という拠点計画を前倒しせず、拡大目標の上積みも見られない場合には、規制が主要な制約だったという見方は弱まる。ただし、計画を変更しない理由が需要や投資判断にある可能性もあるため、拠点数だけで規制の影響を判断することはできない。
もう一つの判断材料は、工場の実際の生産実績と拠点あたりの配備機体数だ。仮に150〜200拠点の新設に必要な機体が1万機を超えるなら、2万機と仮定した年間生産能力の半分以上を新規配備だけで使うことになる。これは1拠点あたり約50〜67機に相当し、既存機の交換需要なども考慮すると、製造能力が制約になる可能性を無視できなくなる。ただし、1万機という基準は公表された生産能力の半分ではなく、あくまで仮定した2万機の半分にすぎない。今後、Wingが実際の製造台数や配備機体数を明らかにすれば、今回の試算をより現実に即した形で検証できるだろう。
こうした構図は、日本でドローン配送事業を展開する事業者にとっても参考になる。機体の量産体制を整えるだけでは配送ネットワークの拡大は保証されず、運航規則や許認可、配送需要との整合性が重要になるからだ。Wingの今回の投資は、規制環境の変化によって配送拠点を増やしやすくなった際に、機体の供給不足が拡大の妨げとならないよう、製造基盤を先行して整備する取り組みとも解釈できる。今後は、FAAが年内の公表を目指していたPart 108の最終的な内容と施行日、そしてWingの実際の拠点開設ペースが、その投資の意味を見極める重要な材料となる。


