米国のスタートアップModal Motorsが、モーターを中国の希土類(レアアース)磁石サプライチェーンから切り離す構想を打ち出している。創業者のMichael Van Steenburg氏は9月23日のTechCrunchの取材で、たとえモーターを米国内で製造しても、磁石を中国に依存している限り供給面のリスクは残ると訴えた。同社はすでにドローン向けモーターの受注を始めている。
ただし、ここでは「希土類を使わない設計」と「米国で調達した希土類を使う設計」、さらに「受注を始めたこと」と「量産を実現したこと」を分けて見る必要がある。
この違いは、技術を評価するうえでも重要だ。Modal Motorsの製品ページには2種類の磁石構成が示されているが、材料の供給元として挙げられている企業の商業規模工場は2027年の稼働予定となっている。同社が主張する性能面の優位性についても、公開資料だけでは同一条件で比較できる数値を確認できない。部品調達から性能検証まで順に見ていくと、「脱中国」がすでに実現している部分と、今後確認する必要がある部分が見えてくる。
受注を始めたのはドローン向けの小型モーター
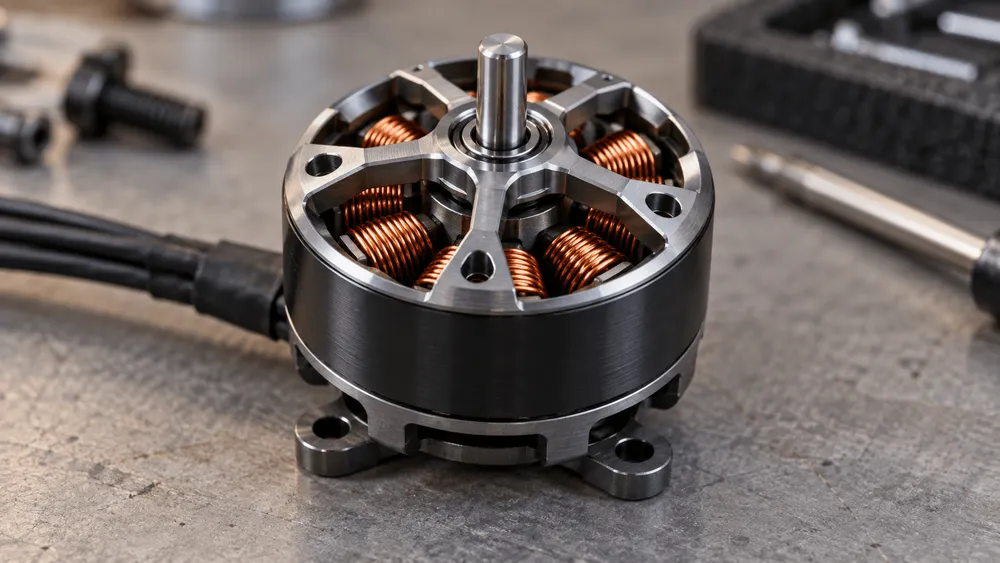
Modal Motorsが6月3日に受注開始を発表したのは、ドローン向けの「OR3627-900kV」である。初回納入は2026年第4四半期、量産規模での供給開始は2027年第1四半期を予定している。
これは同社が示した計画であり、9月時点で実際に納入が始まっていることや、確定した受注数を示すものではない。ドローン以外の陸上、水上、産業用途については、用途に応じた個別構成の相談を受け付けている。
公表された仕様は、質量130g、直径42mm未満、ピーク出力最大360W、回転数9000rpm。Group 2に分類される無人航空機向けに設計されたブラシレス直流モーターだ。これらは開発元の公表値であり、仕様は予告なく変更される可能性があると注記されている。
また、「最大360W」と「9000rpm」が同じ負荷条件で同時に得られるとは限らない。この数値だけから、飛行時間や競合モーターとの性能差を判断することはできない。
製品ページには、もう一つ「Hybrid Enigma Drive」も掲載されている。内燃機関などからの入力と電気駆動を磁気ギアによって組み合わせる構想で、高さの限られた空間にも収めやすい設計として紹介されている。
ただし、この製品にOR3627-900kVと同じ受注・納入スケジュールが示されているわけではない。現在の事業段階を説明する際に、両者をまとめて「すでに出荷している製品」と扱うことはできない。
希土類を使わない版と、米国調達の希土類を使う版
Modal Motorsの製品ページでは、希土類を使わない「BLUELINE」と、米国で調達する希土類を使う「REDLINE」の2種類が示されている。前者にはNiron Magneticsの窒化鉄(FeN)磁石を、後者には米国や同盟国のパートナーから調達するサマリウム鉄窒素(SmFeN)系材料を使うという。
したがって、Modal Motorsの製品すべてが「希土類ゼロ」というわけではない。希土類そのものを使わない構成に加え、希土類を使いながら調達先を中国以外へ切り替える構成も用意している。
同社がモーター構造として掲げるのは、特許出願中の横磁束モーターだ。回転方向に対して横向きに磁束を通す構造で、同社はドローン、ポンプ、ファン、送風機など、軽量化が重要になる用途を想定している。
ただし、異なる磁石材料を使える設計であることと、どの構成でも同じ重量、効率、価格を実現できることは別の話だ。BLUELINEとREDLINEの違いを実際の用途で比較するには、それぞれについて個別の仕様や試験条件を確認する必要がある。
こうした磁石材料の選択肢は、Modal Motorsだけの取り組みではない。Nironは7月、長野県に拠点を持つASPINAとの供給契約を発表し、窒化鉄磁石を使ったブラシレスモーターなどの開発を進めるとした。
これは希土類を使わないモーターへの需要が広がっていることを示す一例ではあるが、Modal Motors向けの供給量や、同社製品の性能を裏付ける数字ではない。
中国への依存は、サプライチェーンのどこに集中しているのか
国際エネルギー機関(IEA)の分析によると、2024年に中国が占めた割合は、磁石用希土類の採掘で60%、精製で91%、焼結永久磁石の製造で94%だった。鉱石から磁石へ加工されるにつれて、中国への集中度がさらに高くなっている。
ただし、これらはそれぞれ異なる市場を分母とした数字であり、電動モーター全体に占める中国製品の比率を示したものではない。
IEAはまた、中国が2025年4月に重希土類7元素などを対象とする輸出管理を導入した後、4〜5月に対象品の輸出が急減し、自動車メーカーの調達に支障が生じたと報告している。その後、輸出量は回復した。
サプライチェーンが一国に集中していることは実際の生産リスクになった一方で、現在も輸出が全面的に停止していると受け取るのは正確ではない。
希土類を使わないBLUELINEを想定どおり量産できれば、希土類の採掘、精製、磁石製造という中国への集中度が高い工程への依存を減らせる可能性がある。一方、REDLINEは希土類を使いながら、その調達先を米国や同盟国へ移す構想だ。
Modal Motorsはモーター部品を米国内で調達し、米国内で自動組立を行うとしているが、公開資料には部品ごとの原産地証明や、第三者によるサプライチェーンの追跡結果までは示されていない。磁石だけでなく、電子部品や製造設備まで含めて「中国への依存が完全になくなった」と判断することはできない。
モーターの納入予定と、磁石の量産予定にはずれがある
材料供給を考えるうえで注目したいのは、Modal MotorsとNironが示しているスケジュールの違いだ。
Modal MotorsはOR3627-900kVの初回納入を2026年第4四半期、量産規模での供給開始を2027年第1四半期としている。一方、Nironは8月の発表で、窒化鉄磁石の初の商業規模工場を2027年に稼働させる予定だと説明している。同工場では年間最大1500トンの生産能力を計画している。
この時期の違いだけを理由に、Modal Motorsの初回納入が不可能だと判断することはできない。既存設備や小規模な生産ラインを使い、初期ロット向けの磁石を供給する可能性もある。
ただし、今回確認できた公開資料には、Modal Motors向け窒化鉄磁石の具体的な供給量、供給開始時期、初回ロットで使う磁石の調達経路は示されていない。
Nironに対する最大1億5000万ドルの米政府による支援も条件付きのコミットメントであり、商業規模の生産がすでに始まっていることを示すものではない。
顧客がドローン用途で採用を判断するのであれば、「受注可能」という表示だけでなく、構成ごとの納期、継続的に供給できる数量、磁石のトレーサビリティも確認する必要がある。
特にBLUELINEとREDLINEでは使用する材料が異なる。実際に納入が始まった際には、どちらの構成が何台供給されたのかが重要な確認点になる。
性能比較で確認したい数字
Modal Motorsは製品ページで、中国製の希土類モーターと比べて、トルク密度、効率、質量で優れると主張している。6月の発表文でも、競合製品を上回る性能を持つとしている。
同社は第三者による性能検証を掲げているが、公開されている製品ページや発表文には、比較対象となった製品、試験条件、試験報告書へのリンクは示されていない。
電圧、回転数、負荷、連続出力とピーク出力の条件が分からないため、この2つの資料だけでは、同社の主張を同じ条件で再計算したり、どの用途でどの程度優れているのかを検証したりすることはできない。これは、試験そのものが行われていないという意味ではない。
ドローン用途であれば、130gというモーター単体の質量だけでなく、同じプロペラと電源を使った場合の推力、消費電力、連続運転時の温度、飛行時間まで確認したい。
ファンやポンプでは評価すべき負荷条件が異なり、磁気ギアを使うHybrid Enigma Driveには別の効率評価が必要になる。今回公表されたピーク性能だけを根拠に、あらゆる用途で優位だと判断することはできない。
Modal Motorsの取り組みは、中国への依存度が高い希土類磁石のサプライチェーンに対し、磁石材料とモーター構造の両方を見直そうとするものだ。
今後の重要な確認点は、予定どおり初回納入を実現できるかだけではない。実際に納入された製品について、構成ごとの部品調達履歴が明らかになるか、さらに競合製品と同じ条件で比較した試験結果が公開されるかも重要になる。
そこまで情報がそろえば、「中国に頼らないモーター」という目標が、調達面でも性能面でもどこまで実現しているのかを、より具体的に判断できるようになる。