
テクノロジー
AIデータセンターブームが消費者向け電子機器のチップ不足を招いている。同じ種類のチップを使っているわけでもないのに
データセンターの需要増が消費者向けデバイスのチップ不足を引き起こしており、AIシステム向けチップと消費者向けチップでは最適化される特性が異なる。半導体産業は寡占市場であり、少数の企業が市場を支配し、高利益率製品への投資を優先するため、供給不足と価格高騰が続いている。

Company
1987年設立、台湾の企業。世界最大の半導体ファウンドリとして、Apple、NVIDIAなど主要ファブレス企業向けに先端プロセスのチップ受託生産を手がける。
全 975 件 / 82 ページ
データセンターの需要増が消費者向けデバイスのチップ不足を引き起こしており、AIシステム向けチップと消費者向けチップでは最適化される特性が異なる。半導体産業は寡占市場であり、少数の企業が市場を支配し、高利益率製品への投資を優先するため、供給不足と価格高騰が続いている。
次期Pixel 11は、AIデータセンター向けHBM需要増によるLPDDR5X価格高騰の影響で、前世代より少ないRAM構成で出荷される見込みだ。しかし、Tensor G6へのTSMC N2プロセス移行やMediaTek製モデム採用、カメラセンサー刷新により、電力効率と通信性能、画質の向上が期待される。
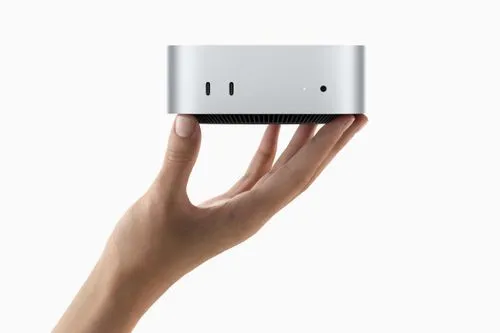
ローカルAIの実験環境を自宅に置きたい開発者にとって、Mac miniの最安構成が94,800円から124,800円へ上がったことは何を意味するのか。2026年5月1日、Appleの販売ラインからM4/256GB構成が消え、512GB構成が入口になった。同時期にMac miniとMac Studioは、AI(人工知能)エージェント用途の需要増で供給制約を受けている。これは小型Macが安価な入門機から、常時稼働するローカルAIサーバーへ役割を変え、購入計画の基準価格が一段上がったことを示す変化だ。
18%以上の電力削減と9%以上の性能向上という数字が、Intel Foundryを再び先端プロセス競争の中心へ押し戻している。VLSI 2026で示されたIntel 18A-Pは、RibbonFETとPowerViaを土台にした18Aの改良版だ。一方で、TSMC N2はトランジスタ密度でIntel 18Aを上回り、先端製造の主導権を握る。そこへAppleのM系入門版評価、Googleの先端パッケージング検討という報道が重なり、勝負の軸は「最も細かいプロセス」から「十分な効率と供給分散」へ広がり始めた。
Googleの次期SoC「Tensor G6」は、TSMCの最先端2nmプロセスを採用しつつ、GPUには2021年の設計を搭載する見込みだ。これは、チップ製造コストの抑制と、AI処理専用NPUやセキュリティチップ「Titan M3」へのリソース配分を優先したためである。ベンチマーク性能よりも端末内AI処理の深化に重点を置いた戦略だ。
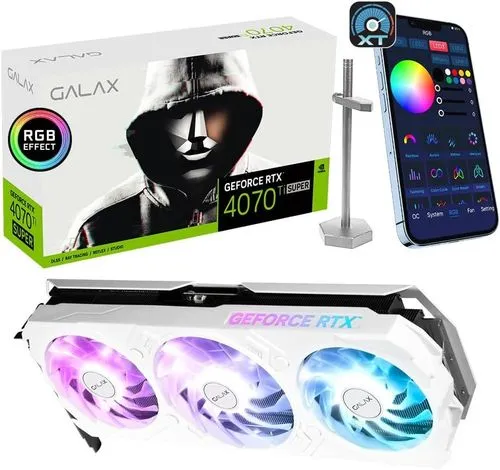
GPUメーカーGALAXが市場撤退したとの誤報が流れたが、実際は独立法人としての運営を終了し、ブランド管理が親会社Palit Groupに統合されたことが判明した。これは、GALAXのエンジニアチーム解散と香港オフィスの閉鎖を伴うものの、高性能GPUの開発・製造・サポートは継続され、ブランド自体は存続する戦略的移行である。
Intelは2026年第1四半期決算で粗利益率41%を達成し、従来スクラップとして廃棄されていた低性能CPUダイをAIデータセンター向けに販売することで収益を劇的に改善した。これはAI需要の爆発的増加が半導体業界の価値基準を変化させ、製造ラインから生まれるほぼ全てのシリコンを収益化可能にした結果である。
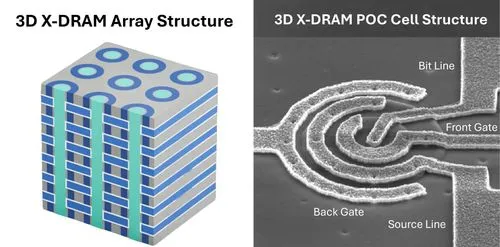
AIのメモリの壁を打破するため、NEO Semiconductorが「3D X-DRAM」の概念実証に成功した。これは3D NANDの製造技術を転用し、モノリシックな立体構造でDRAMを製造する技術であり、既存のHBMの課題を解決し、容量、コスト、エネルギー効率を大幅に改善する。また、10ナノ秒未満の高速性と、JEDEC規格を15倍以上凌駕するデータ保持能力を持つ。
生成AIの進化に伴い、エージェント型AIの普及によりデータセンターのハードウェア構成が劇的に変化している。AIインフラの主役がGPU単体からCPUの中核的配置へと回帰し、ハイエンドサーバー向けCPUの供給不足と価格高騰を招いている。このCPU需要の急増は、サプライチェーンに強烈な負荷をかけ、クラウドプロバイダーのTCO悪化やアーキテクチャ再編のジレンマを引き起こしているのだ。
Metaはエージェント型AIの処理に特化し、GPUではなくArmベースのCPU「Graviton5」をAWSから数千万コア、最低3年間調達する大型契約を締結した。これは、エージェント型AIが求める低レイテンシと高いスレッド並列性がCPUの得意とする領域であり、電力効率とコスト面で優位性があるため、AIインフラの最適解がワークロードによって分岐しつつあることを示している。
TrendForceは、AIサーバー向け部品の優先供給により、一般サーバーの電源管理ICやベースボード管理コントローラーなどの部品調達が困難となり、2026年のサーバー出荷成長率予測を下方修正した。大手クラウド事業者が部品を確保する一方、一般企業は納期遅延や構成制約に直面し、AIブームのコストが広範囲に及ぶ見込みである。
SpaceXはIPOに向けたS-1登録書で、将来の大規模設備投資の一部として自社GPU製造を挙げ、チップ供給の不安定さを投資家へのリスクとして開示した。これはNVIDIA依存からの脱却というより、StarlinkやxAI、宇宙データセンター構想など、Musk氏傘下の複数事業における計算資源の安定確保を目的とした垂直統合オプションである。Intel 14Aプロセスを用いたTerafab構想と連携し、AIアクセラレータの内製化を目指すものの、その実現には大きな技術的・経済的リスクが伴う。