
テクノロジー
CoPoSはCoWoSをすぐ置き換えない、TSMCが急ぐ巨大AIパッケージの別ルート
TSMCはAI向け巨大パッケージの需要拡大を受け、従来の円形ウエハーに代わり角型パネルを用いる新技術CoPoSの開発を加速している。材料利用率を高めてコストを抑える狙いがあり、2028年頃の量産開始や将来的なガラス基板の採用が期待される。

TSMCはAI向け巨大パッケージの需要拡大を受け、従来の円形ウエハーに代わり角型パネルを用いる新技術CoPoSの開発を加速している。材料利用率を高めてコストを抑える狙いがあり、2028年頃の量産開始や将来的なガラス基板の採用が期待される。

AMDとIntelは、x86 CPUで行列演算を効率化するAI向け拡張命令セット「ACE」の仕様を公開した。両社で共通の命令体系を構築することで、小規模な推論や前後処理におけるソフトウェアの最適化を容易にし、CPUによるAI処理の底上げを目指す。

16年前のSSDが公称値の25倍にあたる1PBの書き込み後も動作した実験は、TBWが即座の故障を示す境界線ではないことを示唆している。ただし、これは当時のMLCの耐久性やキャッシュ構造に起因する結果であり、現代の製品にそのまま適用できるわけではない。
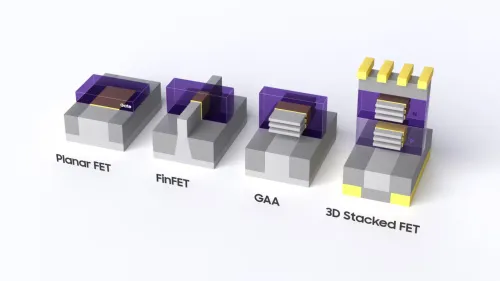
Samsungは、n型とp型のトランジスタを上下に積層する3D積層型FETの実証に成功し、GAA以降の次世代微細化に向けた重要な成果を挙げた。42nmのゲートピッチで高密度化と電流制御の両立を示しており、将来的なロジックセルの面積削減が期待される。
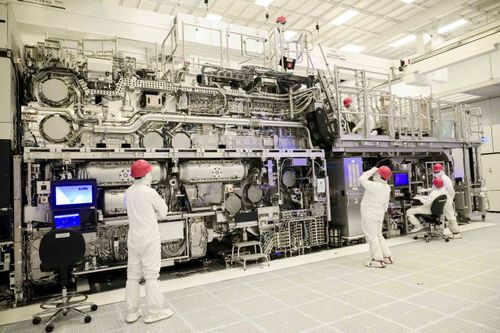
米商務長官がASMLのEUV露光装置の中国流出疑惑を提起したが、同社は装置の厳格な管理体制を理由にこれを全面的に否定した。米政府は決定的な証拠を提示しておらず、次世代技術を開発する新興企業への支援という政治的背景との関連も指摘されている。

Sightline Climateの調査で2026年に計画された米国データセンター16GWのうち実際に着工しているのは31%の5GWのみと判明した。ハイパースケーラー4社合計6000〜6300億ドルの投資宣言とは裏腹に、電力グリッドへの系統連系待ち最大7年・変圧器不足がAIインフラ整備の最大のボトルネックとなっている。
ASML CEO Christophe Fouquetが「欧州に2nmファブを作っても、ウェハーのほとんどは米国に流れる」と断言した。欧州委員会がChips Act 2.0(1200億ユーロ計画)を発表した2週間後に出た「製造より需要が先」という発言は、EU政策の設計思想そのものへの批判だ。先端AI向けチップの購入の約80%を米国が占めるとされる中、欧州が需要創出なき製造投資を続ければ「他地域のための工場」になりかねないという警告の重さを読み解く。
トランプ大統領は、アップルが自社製チップの製造をインテルに委託することで合意したと発表した。米政府主導の産業政策や関税圧力を背景に、アップルはTSMCへの依存を脱却し、インテルの次世代プロセス技術を活用して供給網の国内回帰を図る。

SK hynixが12層HBM4Eサンプルを出荷開始。16Gbps/ピン・48GB容量・HBM4比で電力効率20%超向上を実現し、HBM市場58%を握る同社がNVIDIA Rubin Ultra向け認定レースの主導権維持を図る。Samsungとの量産タイムライン差が2027年のシェアを左右する。
NAND契約価格が2Q26にQoQで70〜75%上昇する好況下、キオクシアはFY2026〜2028の平均年間CapexをFY23ピーク比10%減の4,700億円に設定した。2022年の1兆円投資失敗から学んだ規律が、意図せずNAND市場全体の供給タイトを持続させる構図を読む。

次世代半導体として期待される窒化アルミニウムは、優れた耐電圧性と放熱性を両立するが、高品質な単結晶の製造が困難であった。東北大学の研究グループは、熱力学的駆動力を極限まで制御する手法により、安価な原料から直接単結晶を成長させることに成功した。
生成AI需要に伴うデータセンターへの優先供給により、NANDフラッシュが世界的に不足し、リテール向けSSD市場は消失の危機にある。一方で、コントローラー開発企業はOEM向けやハイエンド製品の需要増により、過去最高水準の業績を記録している。