
テクノロジー
マスク氏の「Terafab」にTSMC参画案 ロジック・メモリ・先端実装を集約する巨大計画
マスク氏がTerafabをめぐるTSMCとの協議を確認した。提携は未確定だが、所有と運営をTSMCが担う案が報じられている。州の投資計画、熊本JASMの出資構造、Arizonaの量産日程から、資金と製造の分担を読み解く。

Intelは、1968年7月にロバート・ノイス、ゴードン・ムーア、アンドルー・グローヴによって米国カリフォルニア州サンタクララに設立された半導体メーカーである。x86アーキテクチャのCPUを中心にPC・サーバ市場で長年にわたり主導的地位を占め、世界最大規模の半導体企業の一つとして知られる。近年はIDM 2.0戦略を掲げ、自社製品向けの製造能力維持と外部顧客向けファウンドリサービス(Intel Foundry)の拡張を並行して進めている。
1968年の設立後、Intelはメモリ半導体からマイクロプロセッサへと事業の軸を移し、1970年代以降のPC普及とともに急成長を遂げた。x86系プロセッサはPC業界の事実上の標準として定着し、後にサーバ・データセンター向けにも大きく展開した。子会社としてIntel Ireland、Intel Capital、Wind River Systems、Macafeeなどを持ち、半導体の設計・製造にとどまらず幅広い分野に進出してきた。現在のCEOはLip-Bu Tanが務める。
Intelはプロセッサ設計と自社製造を一体で手がけるIDM(Integrated Device Manufacturer)モデルを長年維持してきた。近年の半導体製造微細化競争においては、TSMCやSamsungとの競争が激しくなっており、先端プロセスの量産化とパッケージング技術の高度化が重要課題となっている。特にAdvanced Packaging分野では、EMIB(Embedded Multi-die Interconnect Bridge)などの独自技術を展開し、チップレット統合における競争力強化を図っている。
2026年6月、IntelはAdvanced Packaging担当のエグゼクティブバイスプレジデントとして、SK hynixでHBM(High Bandwidth Memory)量産の立ち上げを主導したLee Seok-hee氏を迎え入れた。同氏はMR-MUF技術でHBM量産の技術的障壁を突破し、SK hynixをNVIDIA向けの主要サプライヤーへと成長させた人物であり、IntelがTSMCのCoWoS技術が独占する先端AIパッケージング市場に本格的に挑む姿勢を示す人事として注目された。
2026年6月には、ガラス基板の本格採用をめぐる動向も浮上した。Counterpoint Researchは2030年のガラス基板市場規模を80億ドルと予測しており、Intelはこの分野でTSMCと先頭を争う立場にある。有機ABF基板と比較して配線密度が最大5倍、熱変形が3分の1に抑えられるとされるガラス基板の特性は、AI半導体パッケージングの高度化において重要な意味を持つ。
2026年7月には、Teslaが進める半導体製造プロジェクト「Terafab」の責任者として、Intelで先端プロセスの量産立ち上げを担った人材が起用されたことが明らかになった。これはIntel出身の製造人材が業界横断的に高く評価されている状況を示す事例であり、同社が培ってきた量産製造のノウハウが広く注目されていることを示している。
IBMによるサブ1nm「ナノスタック」技術の発表やSamsungによる3D積層型FETの実証など、業界全体での先端プロセス開発競争が続く中、IntelはIDM 2.0戦略を通じて設計・製造・パッケージングの各領域での競争力強化を同時に推進している。
マスク氏がTerafabをめぐるTSMCとの協議を確認した。提携は未確定だが、所有と運営をTSMCが担う案が報じられている。州の投資計画、熊本JASMの出資構造、Arizonaの量産日程から、資金と製造の分担を読み解く。
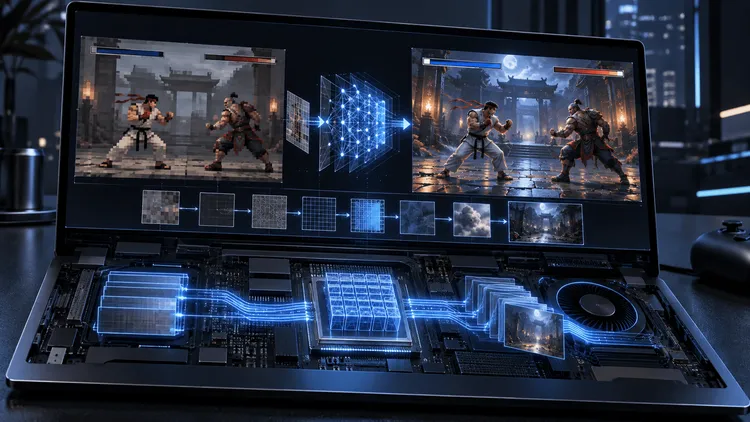
DLSS 5由来の推論をIntel Arc 140V向けに独立実装。10.5fpsの意味、公式版との差、AI生成コードの検証方法を一次資料から解説する。
SK hynixがIntelのオハイオ工場を借り、米国でメモリーを製造する案が報じられた。インディアナ後工程との違い、Intel側の建設事情、専用装置・技術移転・量産認定までの条件を一次資料から読み解く。

IntelのLip-Bu Tan CEOが、顧客の求めるCPUの約50%しか供給できないと公式配信で明かした。AI推論がCPU需要を押し上げる一方、Intelの工場能力、メモリー、半導体パッケージ基板という三つの制約が供給を阻んでいる。

Panther Lake向けIntel 18Aの歩留まり80%という報告を、IntelとASMLの公式資料から検証。分母不明の推定と高量産の実像を分けて読む。
Intelが等幅フォントIntel One Monoの終了通知を撤回した。公式の変更履歴を確認し、弱視向けの文字設計、利用・改変の条件、画面表示を支える手動調整から、存続が利用者にもたらす意味を掘り下げる。
Intel公式支援とXTU SDKを組み込み、個別シリコンの自動最適化を掲げるHypertuneが登場した。最大60%向上を謳う一方、効果のゲーム依存や設定変更の混在、月額課金モデルの妥当性に検証の目が向けられている。

IntelのHihg-NA EUV累計100万枚が示す工程学習の意味を検証し、TSMCとASMLが掲げた2030〜2033年の12インチマスク移行計画と量産上の制約を読み解く。

Intelの10月PC向け約10%値上げ報道を起点に段階的改定とサーバー優先の供給配分をたどり、粗利率重視への転換と18Aや14Aの量産など供給制約の出口条件を読み解く。
JPRの2026年第2四半期データを基に、PC向けGPU7,550万基の内訳を整理。ノートPC向けの伸び、デスクトップ減少、メーカー別シェアを3つのグラフで読み解く。

IntelはEMIB-Tを軸とする先端パッケージング売上を2027年後半から伸ばし、2029年の本格化を見込む。外販化の成否を左右する顧客認定、歩留まり、会計開示の条件を読み解く。

Intelは次世代14Aで欠陥低減が社内目標を上回り、22nm以来の速さだと説明した。自社製品の設計と顧客の容量協議も進む一方、絶対D0や設計獲得は未公表である。
Intel 18A-Pの「30%」は約0.5VでGAAと裏面電源をFinFETと比べたコア測定だ。Diamond Rapidsの製品性能と区別し、18A比の上積みを読み解く。

IntelはCrescent Islandに32 Xeコアと最大480GBのLPDDR5Xを組み合わせ、350Wの気冷PCIeカードで長文脈推論を狙う。帯域と実測性能は未公表だ。
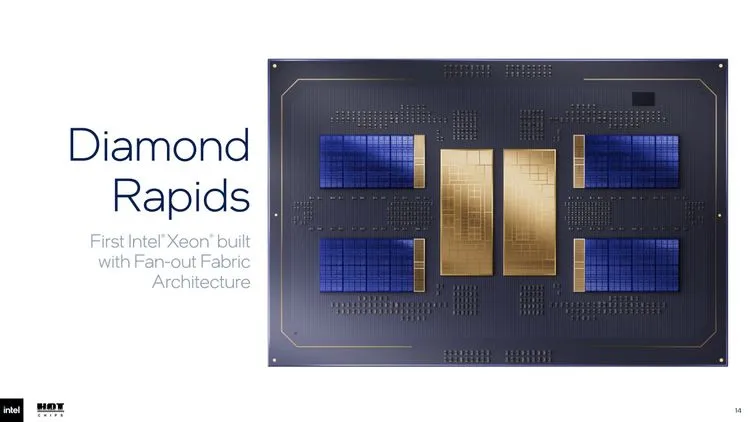
IntelはDiamond Rapidsを最大256コアへ拡張し、16個のコアチップレットと2個のファブリックハブで再構成する。帯域上限は約1.6TB/sだが、実効性能は未公表である。
High-NA EUVの採用時期は、装置の解像度より良品ウェハー当たりの総費用と量産学習の価値で決まる。TSMC、Samsung、Intelの判断差を既存資産と工程削減の採算から読み解く。
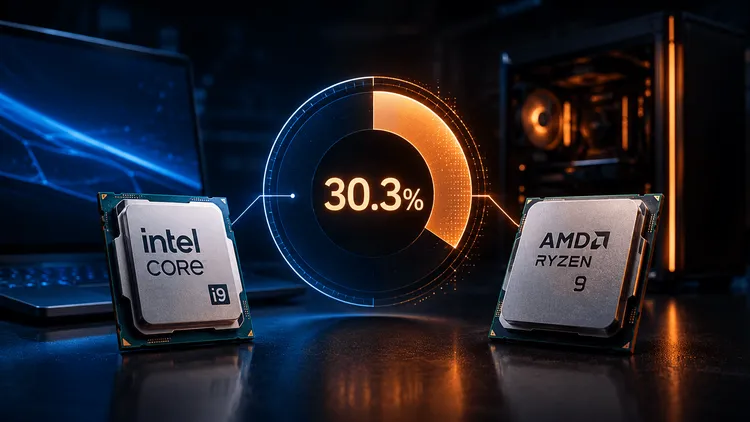
AMDのx86クライアントCPU出荷シェアが30.3%へ上昇した。両社の10-Qを照合すると、AMDは数量増、Intelは平均販売価格の上昇が目立ち、シェアだけでは競争の中身を測れない。

工商時報が報じたRazor LakeのTSMC N2X採用説を、Intel 18A-PとTSMCの公式資料、別系統の訂正記録から検証し、製造配分を確定できない理由を読み解く。

MesaのIntel VulkanドライバーANVは、Xe2以降で圧縮メモリ型を一般バッファーへ提示する。DXVKのDX11トレースは最大5.26%改善したが、実ゲームでの再現性やフレームタイムは未検証である。

約13億ドル分のHBMがマレーシアへ向かった。輸出統計だけではIntelの受注を特定できないが、Penangの能力増強とEMIB-Tの商用化段階を重ね、AI半導体の後工程が動く兆候を読み解く。