

テクノロジー
SamsungのHBM4、2027年に値上げ圧力 DDR5より採算低下、価格交渉の焦点に
Samsungが2027年向けHBM4に現行HBM3Eの3倍超を提示したと報じられた。原報道のGb単位と契約段階を確かめ、最大帯域の公称比較、DDR5との採算競争、Micronの契約実績から値上げ圧力を読み解く。

別名: サムスン電子, Samsung Electronics, Samsung, サムスン, 三星
Samsung(サムスン電子)は、韓国を本拠とする世界最大手クラスの総合電子メーカーであり、スマートフォン・半導体・ディスプレイ・メモリなど多岐にわたる製品群を擁する。1969年に設立され、現在はコンシューマー向け端末から産業用部品まで幅広い領域で事業を展開している。
Samsungはスマートフォン市場におけるAndroid端末の主要メーカーであるとともに、DRAM・NAND型フラッシュメモリ・HBM(High Bandwidth Memory)などのメモリ半導体、ならびにファウンドリ(受託製造)事業においても世界的な地位を占める。同社の事業は消費者向け完成品と電子部品・デバイスの両輪で構成されており、他の電子機器メーカーや半導体設計企業にとって重要なサプライヤーでもある。
Samsungの半導体部門は、AI向けの高帯域幅メモリであるHBM市場において主要プレイヤーの一角を担う。HBM分野では同じ韓国勢のSK hynixが市場シェアの過半を握っており、Samsung・SK hynix・Micronの三社が激しいシェア争いを展開している。特にNVIDIA向けの次世代GPU(Rubin Ultraなど)への採用をめぐる認定競争において、量産タイムラインの差がシェアを左右するとされ、同社は技術開発と製造能力の両面で競争力の維持が課題となっている。
また、半導体製造においては先端ロジックファウンドリ分野でTSMCと競合しており、次世代プロセスノードの開発・量産化に向けた投資を継続している。IBMのナノスタック技術など他社の先端研究も競争環境に影響を与えつつある。
2026年6月、SamsungとSK hynixは韓国南西部に計900兆ウォン(約5,800億〜6,500億ドル相当)を投じる「第二の半導体ベルト」構想を発表した。この大規模投資は、世界のHBM供給の約8割を韓国勢が握る状況下で、中国のCXMTによる追い上げとAI需要の急増という二重の圧力に対応するための国家的取り組みと位置づけられている。
2026年6月には、HBM4E(12層)の量産タイムラインをめぐってSK hynixとの差が注目された。SK hynixが同月に12層HBM4Eのサンプル出荷を開始し、SamsungとのリードタイムがNVIDIA向け認定レースの行方を左右するとされている。HBM市場での遅れは、Samsungにとってシェア維持の観点から重大な課題として認識されている。
2026年6月には人材面での課題も浮上した。AI向けHBMの記録的収益を背景に高待遇を提示するSK hynixへの設計エンジニアの流出が指摘されており、両社間でのボーナス格差拡大が韓国半導体業界全体の人材分布に影響を及ぼしつつある。
2026年7月には、AIスタートアップのAnthropicがSamsungと独自AIチップの製造に向けた協議を開始したと報じられた。設計や性能の詳細は未定とされているが、AnthropicがNVIDIAなど既存パートナーとの連携を維持しながら、将来的な計算基盤の多様化とコスト効率向上を目指して自社設計チップの製造委託先を検討している動きの一環として、Samsungのファウンドリ部門が候補に挙がっている。
Samsungが2027年向けHBM4に現行HBM3Eの3倍超を提示したと報じられた。原報道のGb単位と契約段階を確かめ、最大帯域の公称比較、DDR5との採算競争、Micronの契約実績から値上げ圧力を読み解く。

Exynos 2700の前工程量産と10%超の増産が報じられた。8月にも登場した9.5%の性能差を時点別に照合し、Samsung公式の放熱設計から、Galaxy S27 Ultra採用に必要な性能・供給・原価の条件を読み解く。
SamsungのHBM4系列が2027年に倍増するとの観測を、ガラスキャリア洗浄、ウェハー投入、出荷構成比の違いから検証し、完成品の増産率へ直接換算できない理由を解説する。
Samsungは2026年上期の世界スマホ出荷で4年ぶりに首位へ戻った。0.9ポイントの薄い差と、Appleが大きく先行する売上高・高価格帯を分け、逆転の実像と下期の条件を読み解く。
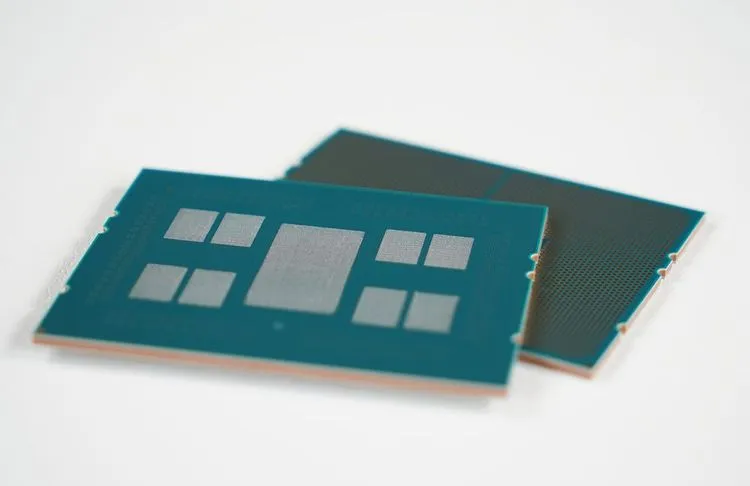
Samsung Electro-MechanicsとQualcommが共同開発する2.1D有機ブリッジの技術仕様が判明した。シリコンインターポーザを排し、有機RDLでダイ間を直接接続することで、IntelのEMIB特許網を回避しながらAI半導体の実装コスト削減を狙う。
SamsungとQualcommの2nm製造交渉が、価格の隔たりで長引いていると報じられた。公式の決算とBroadcomとの覚書から、注文量や量産日程が受注判断を左右する背景を探る。
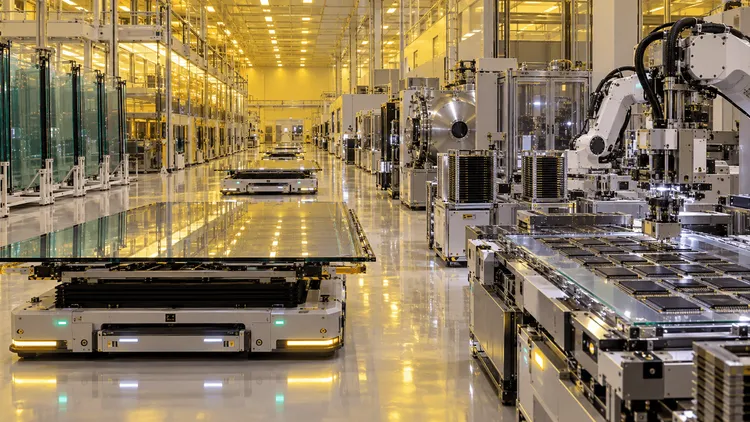
JDIが閉鎖した茂原工場の売却を巡り、米Micronや韓国の半導体基板大手が買収協議に参加している。約5000億ウォン規模の交渉が進み、第6世代ラインの建屋と電源を先端パッケージングやデータセンターへ転用する動きが加速する。
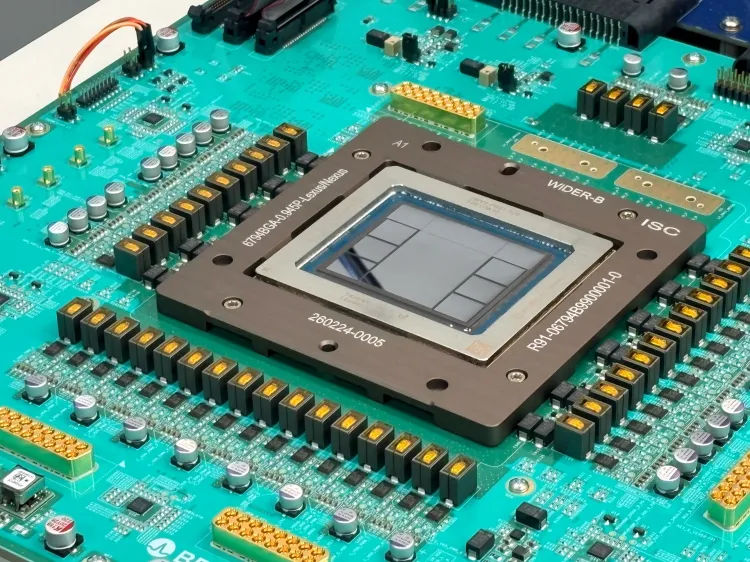
OpenAIがSamsungとの次世代チップ協業の進展を明かした。HBM内部のロジック製造と演算チップ本体の受託製造を分け、公式発表から協力の接点と未公表の分担を読み解く。
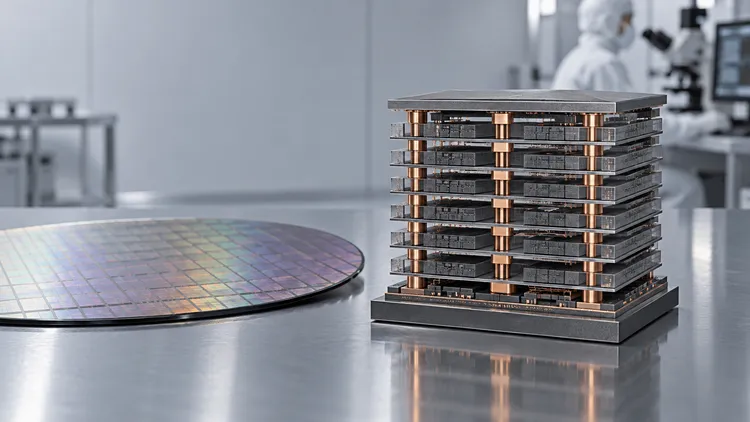
CXMTのHBM3歩留まり約25%という報道には、工程別の数字と分母を確かめる必要がある。先行メーカーの開発経験と検査工程から、国産HBMを安定供給するための課題を読み解く。
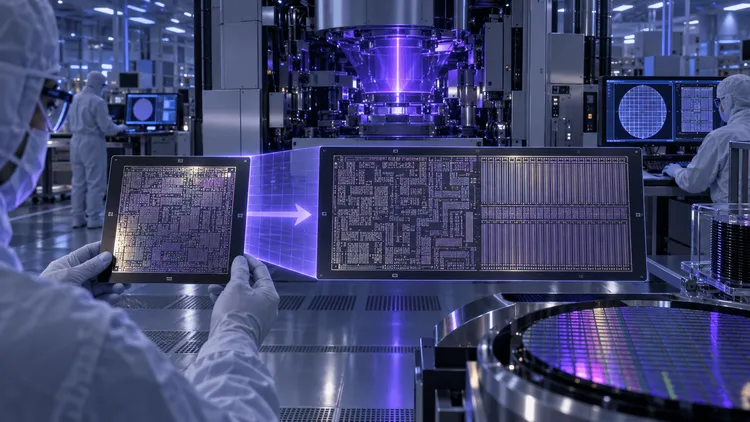
SamsungとTSMCは大型マスクの完成前にHigh-NA EUV量産へ踏み出す。2028〜2033年の工程表から、解像度を先取りし処理能力を後で高める二段階移行を読み解く。
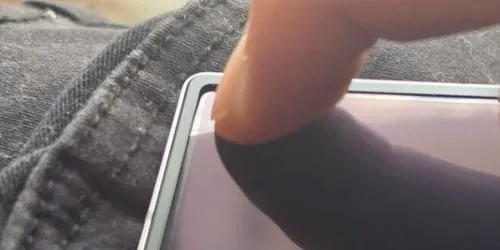
SamsungはGalaxy Z Fold8系の画面四隅が沈む挙動を、異物による傷を避ける緩衝構造と説明したが、正常な沈み量や端末差の基準は公表していない。
仏Mistral AIがSamsung Electronicsを筆頭に欧州最大となる30億ユーロを調達した。機密保持が求められる半導体ファブへ向け、外部と遮断したオンプレミス環境で欠陥検知や歩留まり安定化を担う専用モデルを共同開発し、ソブリンAIの実用化を進める。
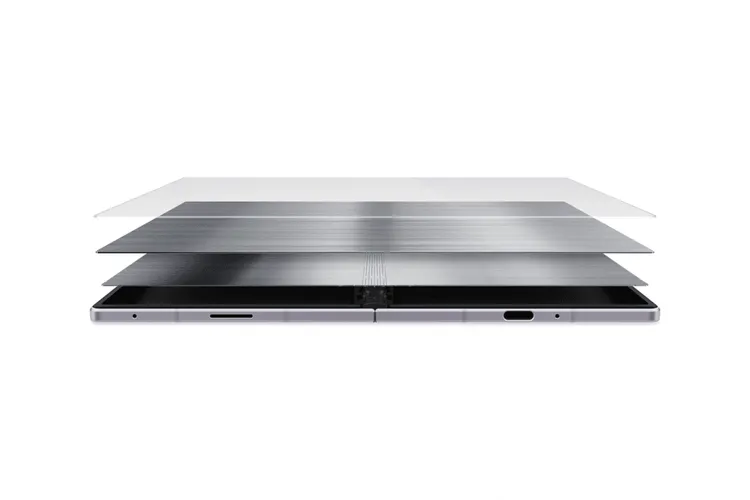
折りたたみ機の折り目は画面を支える樹脂とOCA層の塑性疲労が原因で、ヒンジの角度を変える工夫だけでは根治できなかった。Galaxy Z Fold8がチタン合金で支持層自体を変えた仕組みと、多角度スタンドを失った代償、Appleが噂される別解法を解説する。
NAND価格の急上昇で市場売上高が拡大し、Samsungは首位を維持した。各社の売上シェアと企業向けSSDの需要を2つのグラフで比較し、PC向け価格への波及を解説する。

SamsungはHBM5で性能2倍と熱抵抗20%低減を狙う。一方、zHBMの「8倍」は比較対象がHBM4EとHBM5に割れており、絶対帯域や測定条件の開示が評価の分かれ目となる。
36GB HBM3Eのスポット価格が1個約2100ドルに達し、長期契約価格の4〜5倍になったと報じられた。Samsungはメモリ生産能力の60〜70%を2031年までの長期契約へ割り当てる計画で、契約に入れるかどうかがAI用メモリの調達条件を左右し始めている。

中国DRAM大手CXMTがHBM3Eを少量生産し、T-HeadとCambriconが採用試験中と報じられた。2027年搭載には顧客認定、歩留まり、供給量の確認が残る。
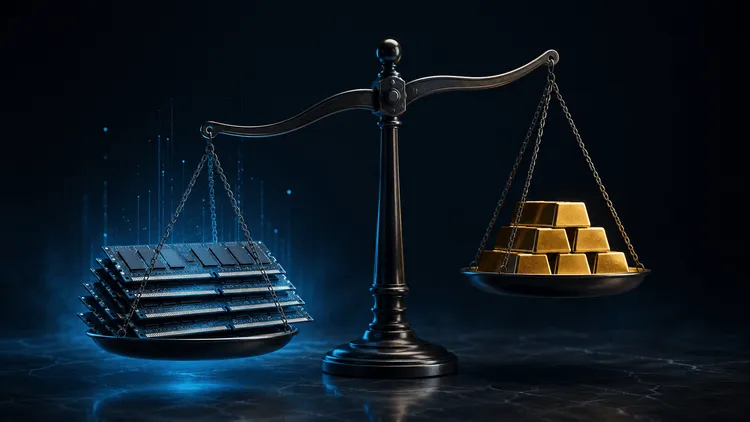
韓国のDRAM輸出単価が2026年8月に1kg9万2183ドル、前年同期比401%増となり金620g相当に達した。SamsungとSK hynixのHBM優先という生産配分の転換が汎用DRAMを枯らし、NVIDIAのAIサーバーからVAIOのPCまで値上げが連鎖している。
Samsung Electronicsが、2017年から量産実績のあるALEをlow-k材料加工へ拡張する際の課題をJVST A誌に発表。90度の垂直角という利点と化学的損傷という新たな壁、日本企業サムコとの違いを整理する。
YMTCが2027年末のNAND世界首位を目指すと報じられた。IPO申請書の330億元計画、出荷14%、粗利率76.77%から、規模拡大と市況悪化の両面を検証する。