

テクノロジー
Alphabet、設備投資を最大2,050億ドルへ増額:Google Cloud売上は82%増
Google Cloudは売上82%増、営業利益率35.6%まで伸びた。一方、最大2,050億ドルの設備投資と共通AI費用を含む投資回収は、受注残の売上転換とFCF回復で測る必要がある。

Google Cloudは売上82%増、営業利益率35.6%まで伸びた。一方、最大2,050億ドルの設備投資と共通AI費用を含む投資回収は、受注残の売上転換とFCF回復で測る必要がある。

OpenAIがジョージア州で3.2GWのAIデータセンターを計画し、2028年にも初期稼働を目指す。200億ドル規模の投資と地域負担を、電力・水データや公開監査で検証する構想だ。

DDR4 8Gbのスポット価格が1週間で3.27%上昇した一方、成約は低調だった。供給配分とNAND下落から、メモリ市場の需要分断を読み解く。

iPhone 18 Pro向けA20 ProにはTSMCのN2とWMCMの同時採用が予測される。注目は公称値ではなく、実機の消費電力と持続性能にどう表れるかだ。

TSMCが2027年に先端・成熟製程の基本価格を5〜10%引き上げると報じられた。予測超過のHPC追加注文には10〜15%の上乗せ案もあり、一律25%ではない。

IntelとFortinetが次世代セキュリティASIC「SP6」をIntel 4で共同開発・製造する。Intel 4初の公表済み外部案件で、Fortinetは設計・供給体制を広げる。

TrendForceは、NANDの供給不足が2027年後半に緩和すると予測した。既存ラインの高密度化、中国勢の増産、スマートフォンとノートPCの需要減が需給反転を支える。

Z.aiが国産AIチップのみで構成する1GW級データセンターを完成させ、一部稼働したと報じられた。上場時のクラウド調達方針から転じる可能性と、実効性能を測る条件を追う。

中国はEUVなしで7nm SoCを商用化したが、DUV多重露光は微細化に伴い工程と位置合わせを増やす。ZEISSの指摘を基に、量産性とHuaweiの別解を検証する。

RubinはMoEの重み搬送や長文脈Attention、カーネル依存、NVLink同期の待ち時間を減らす。NVIDIAは推論設備の演算器を止めず、電力当たりの処理量を伸ばす設計を具体化した。
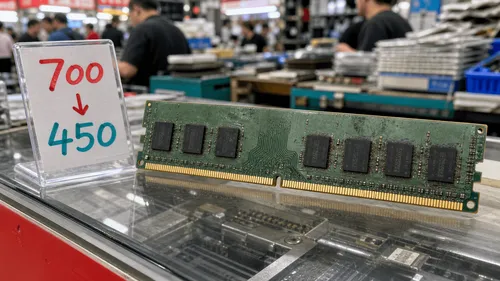
中国・華強北で中古16GB DDR4がピーク比3割超下落した一方、新品とDRAM契約価格はなお上昇している。局地的な値下がりと世界的な供給逼迫が併存する状況を読み解く。

ADATA会長の「メモリ不足は今後10年」という予測を、MicronとSK hynixの一次資料から検証。HBMのウェハ消費と2033年まで続く増産計画が、供給回復を遅らせる構造を読み解く。