
テクノロジー
Samsungの4・5nmが約15%値上げか?ファウンドリが新規顧客を選ぶ時代に
SamsungはAI向け需要の拡大を受け、先端の4nmプロセス等で新規顧客向けの供給単価を約15%引き上げた。2026年後半のフル稼働を見据え、値引きによる受注確保から採算重視へ舵を切る方針だが、成否は歩留まりの安定と収益改善の継続にかかっている。

SamsungはAI向け需要の拡大を受け、先端の4nmプロセス等で新規顧客向けの供給単価を約15%引き上げた。2026年後半のフル稼働を見据え、値引きによる受注確保から採算重視へ舵を切る方針だが、成否は歩留まりの安定と収益改善の継続にかかっている。
SK hynixが2026年7月10日にNASDAQ上場し265億ドルを調達、外国企業史上最大のIPOとなった。だが予想PERは業界中央値を大きく下回ったままで、Korea discount解消の実証にはなお課題が残る。

Micronは2035年までに米国内で2500億ドル超を投じる計画を発表し、ニューヨーク州の新工場で基礎工事を開始した。供給網確保のため材料調達も強化するが、新工場の稼働は2030年以降となる見通しで、巨額投資の成果が出るまでには長期を要する。
シリコンの微細化限界を打破するため、二硫化モリブデンの単結晶をウェハー規模で合成する新技術が開発された。自己整合的な結晶成長と膜厚の自動停止機構により、欠陥の極めて少ない原子層厚の半導体膜が実現し、次世代デバイスの実用化に大きく前進した。
SamsungはPC向けAIアクセラレータ「GAIA」を開発中であり、2027年の量産を目指してレノボ等と試作検証を進めている。4nmプロセスを採用し、メモリ側で演算を行う技術との連携も検討されるが、実用化には消費電力やソフト対応が課題となる。

中国のプリント基板メーカー各社は、AIサーバー向けの需要急増に対応するため設備投資を過去最高水準へ引き上げている。高多層・高密度な製品へのシフトにより面積当たりの単価と利益率が大幅に向上しており、2026年に向けた大規模な増産が続く見通しだ。
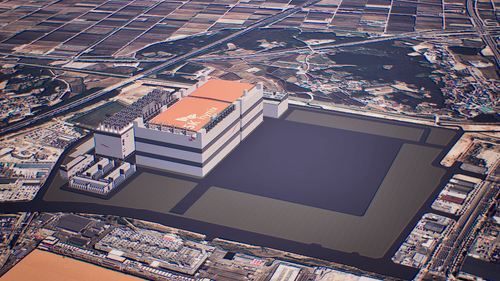
SK hynixが中国の大連第2工場への設備投資を再開する。2027年上期までの稼働を目指しており、韓国の新工場完成に先んじてNANDの供給能力を増強する狙いだ。ただし、計画の完遂には米国の輸出規制に伴う装置搬入の許可継続が不可欠である。

Diraqとimecの研究チームは、標準的な300mmシリコン製造工程を用い、一列に並んだ8個の量子ビットを個別に制御することに成功した。製造基盤の拡張性を示す成果だが、全ビット間での安定したゲート操作や量産歩留まりの維持には依然として課題が残る。

仏ZML社が、NVIDIAやAMD、Googleなど主要5種のアクセラレータに対応した無料のLLM推論サーバーを公開した。特定のチップに依存せず推論環境を共通化できるのが特徴で、独自の高速化技術により特定モデルで10倍の性能向上を謳っている。
AIの電力効率向上に向け、メモリ内で計算を行うイン・メモリ・コンピューティングが注目されている。米韓の研究チームは、軽量なAIモデルで多用される演算の非効率性を解消するため、配線をジグザグ状にした独自のメモリスタSoCを開発し、既存のGPUを凌駕する極めて高い電力効率を実証した。
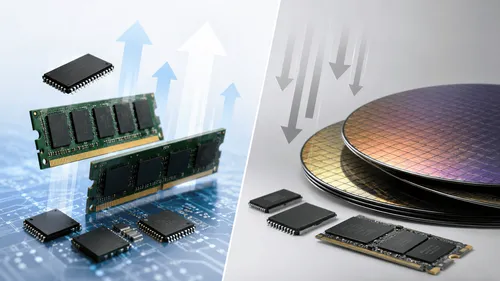
DRAM市場では供給能力の偏りから旧世代品が小幅続伸する一方、NAND市場では高値による買い控えで価格が下落しており、強気なAI需要の裏で二極化が進んでいる。この対照的な動きは供給制約と買い手の限界を露呈しており、今後の相場は取引量の推移が鍵となる。

AppleはBroadcomと2031年まで続く300億ドル超の供給契約を締結し、150億個以上の米国製チップを調達する。この大型投資は無線通信部品やカスタムASICの安定確保を目的としており、米国内の半導体製造基盤を強化する狙いがある。