
テクノロジー
SK hynixがCPOをメモリまで延ばす、HBMの次にあるAI接続の壁
SK hynixらがCPOの査読済み技術ロードマップを公表した。光接続を将来の共有メモリまで延ばす構想は、AI基盤の帯域設計をHBMの外側へ広げる。


SK hynixらがCPOの査読済み技術ロードマップを公表した。光接続を将来の共有メモリまで延ばす構想は、AI基盤の帯域設計をHBMの外側へ広げる。
GoogleとMarvellのTPU関連半導体契約をSEC資料から検証。最大約122億ドルの株式購入権の大半が、累計1200億ドルの対象売上に連動する仕組みと、Broadcom・MediaTek・AMDとの確度差を解く。
Windows 11の8月累積更新後に一部ゲームでクラッシュが報告され、Microsoftが調査を開始した。ARC Raidersでは旧式ドライバー経路も示されたが、原因と修正時期は未確定である。
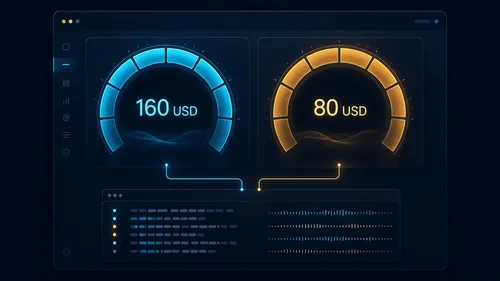
Codex Plusの週次枠が160ドル相当から80ドル相当へ半減したとの単独報告を、NerfTrackの推定式と比較条件、OpenAI公式情報から検証する。
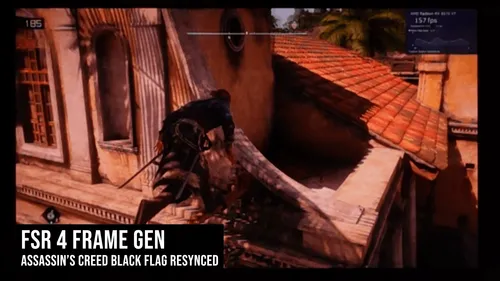
Hardware Unboxedの10作品検証では、AMD FSRの平均FPSが増えても表示間隔が乱れる例が残った。ML生成と表示制御を分けた追試が必要になる。
CXMT創業期のSamsung製DRAM工程情報取得について内部者証言が出た。既存の一審認定との違いと、工程レシピの技術的意味、米国での法的手続きに進む条件を検証する。
Micronがボイジーに10年100億ドルの研究拠点設立を発表し、Jensen HuangとTim Cookが祝辞を送った。同時期WDは東北大学とAI研究拠点を稼働。HBM優先の生産再配分が招くメモリ高騰の中、米国と日本で進む頭脳争奪戦を読み解く。
米Energy Fuelsのテルビウム酸化物が日本の大手磁石メーカーの商用認定を得た。米国での持続的な供給には、2027年第4四半期に条件付きで予定する設備試運転と量産実績がなお必要だ。
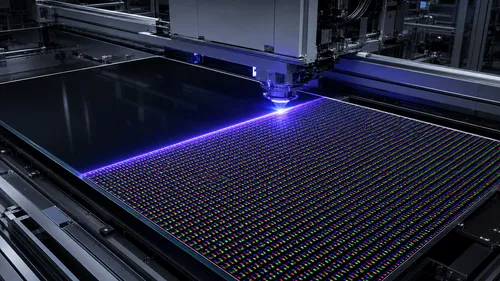
LG DisplayはFMMを使わず、8.5世代母ガラスを分割せずにRGB OLEDを形成するFLiPPを開発した。大型基板の利用効率向上をうたう一方、量産時期や絶対性能は公表していない。
Linux 7.3向けネットワーク更新がmainlineに入り、FIBルールの並列化とVXLAN・Geneve上のBIG TCP対応が進んだ。異常時処理とLLMレビュー方針も読み解く。

Unitreeの上場初日評価は約3418億元に達した。一方、上場資料が示す需要の中心は研究・教育とデータ収集であり、工場での反復受注が評価を支える次の焦点になる。
Waymoは第6世代Driverの車載計算を公開した。5nm ASICへセンサー融合を寄せ、CPUとGPUを併用する構成で、低遅延と故障時の処理継続を狙う。
OpenAIは、顧客管理基盤に原文を残したまま関連対話を横断し、限定的な安全シグナルだけを受け取るZDR対応方式を早期顧客と検証中だ。9月に段階導入と技術白書公開を計画する。
中国の半導体装置各社は売上を伸ばすが、400%超の利益増には評価益と赤字反転が混在する。世界的な装置不足を恒久的なシェアへ変える条件を決算から検証した。
Googleが未登録Androidアプリ向けAdvanced Flowの提供を開始した。24時間待機と本人確認がサイドロードの既定導線を変え、9月末の4カ国導入と2027年の世界展開が実効性を左右する。
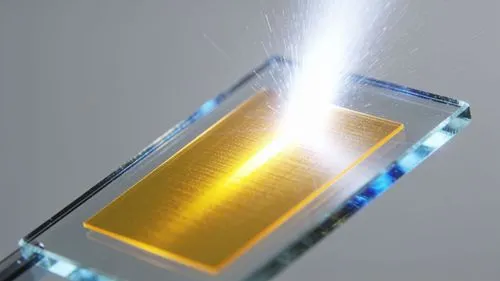
ヘブライ大学がミリ秒パルス光で酸化ビスマス薄膜を約2000℃に瞬間加熱し、基盤ガラスを100℃以下に保ったまま亜安定β相を室温固定した。光電流は最大50倍。炉では到達できなかった「相の可逆書き換え」が透明導電ガラス上で可能になった。
中国はNVIDIA H200の限定搬入を進め、ByteDanceとTencentに各約1万個が到着した。米中双方の承認が必要なため、40万個超の許可と実供給にはなお大きな隔たりがある。
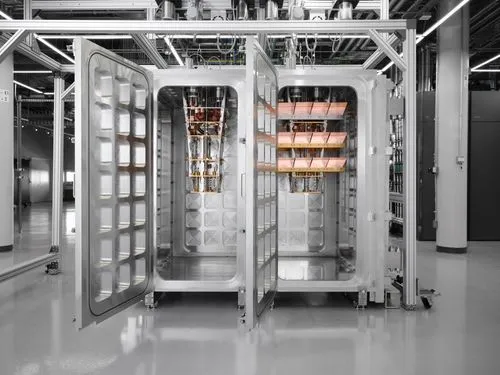
IBMは二つのモジュール式量子冷凍セルを結合後も15ミリケルビン未満へ冷却した。実証の核心と、長距離量子配線・qLDPC実装に残る課題を一次資料から読み解く。

AIデータセンターの系統接続待ちは最長8年に達する一方、AmazonやMetaは原発PPAや自前ガスタービン投資で発電設備ごと確保し、順番待ちを迂回している。そのコストはPJM容量オークションや日本の託送料金を通じて家庭の電気代に転嫁されつつある。

Claudeが既存の蛋白質設計ツール群を自動運用し、15標的中14標的で結合体を得た。再現にはモデル利用権、計算予算、ウェットラボ検証が必要となる。