
テクノロジー
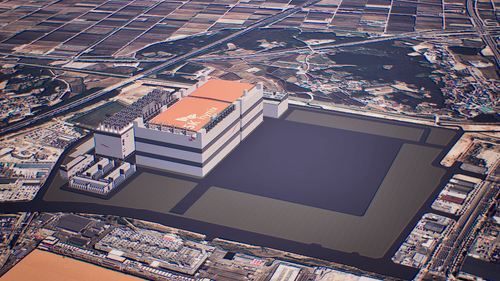
SK hynixの大連第2工場、再始動計画が浮上 NAND月5万枚と2027年許可の壁
SK hynixが中国の大連第2工場への設備投資を再開する。2027年上期までの稼働を目指しており、韓国の新工場完成に先んじてNANDの供給能力を増強する狙いだ。ただし、計画の完遂には米国の輸出規制に伴う装置搬入の許可継続が不可欠である。

Topic
AI Semiconductor
全 1,307 件 / 109 ページ
SK hynixが中国の大連第2工場への設備投資を再開する。2027年上期までの稼働を目指しており、韓国の新工場完成に先んじてNANDの供給能力を増強する狙いだ。ただし、計画の完遂には米国の輸出規制に伴う装置搬入の許可継続が不可欠である。

Omdiaは2026年7月7日公開のブログで、AI需要によるメモリ高騰を背景に400ドル以下スマホの出荷が2026年に前年比22%超減る一方、400ドル超は5.7%増えると予測した。二極化の構造とメーカーへの影響を分析する。

仏ZML社が、NVIDIAやAMD、Googleなど主要5種のアクセラレータに対応した無料のLLM推論サーバーを公開した。特定のチップに依存せず推論環境を共通化できるのが特徴で、独自の高速化技術により特定モデルで10倍の性能向上を謳っている。
AIの電力効率向上に向け、メモリ内で計算を行うイン・メモリ・コンピューティングが注目されている。米韓の研究チームは、軽量なAIモデルで多用される演算の非効率性を解消するため、配線をジグザグ状にした独自のメモリスタSoCを開発し、既存のGPUを凌駕する極めて高い電力効率を実証した。
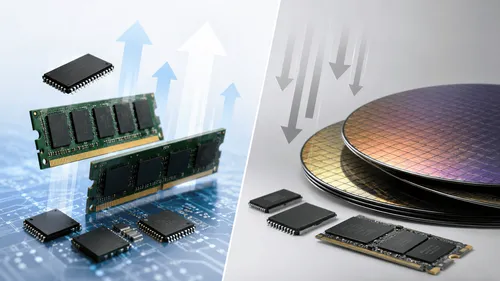
DRAM市場では供給能力の偏りから旧世代品が小幅続伸する一方、NAND市場では高値による買い控えで価格が下落しており、強気なAI需要の裏で二極化が進んでいる。この対照的な動きは供給制約と買い手の限界を露呈しており、今後の相場は取引量の推移が鍵となる。

JEDECが公開した新標準SPHBM4は、HBM4のDRAMスタックを維持しつつ、データ信号を512本に絞ることで実装を容易にする。これによりシリコンインターポーザの制約を緩和し、AIチップのパッケージコスト低減やメモリ搭載量の拡大に寄与する。
SambaNovaはGeneral Atlantic主導のシリーズFで評価額110億ドルに到達したと発表した。2025年12月の16億ドル買収破談から7カ月弱での回復であり、旧世代のNVIDIA H200と自社RDUを組み合わせた推論構成が評価を支えている背景を解説する。

Samsungは、AIサーバーのデータ転送速度向上に向けたPCIe 6.0対応のエンタープライズSSD「PM1763」を量産化した。前世代比2倍以上の読み取り速度を実現し、次世代AIプラットフォームでのボトルネック解消と効率的な運用を支援する。(119文字)
Reutersが報じたDeepSeekの自社AI推論チップ計画と、Zhipu AIのカスタムASIC模索の背景を追う。AlibabaとBaiduが量産や上場の段階にある一方、両社は構想初期段階にとどまるという開発格差に焦点を当てる。
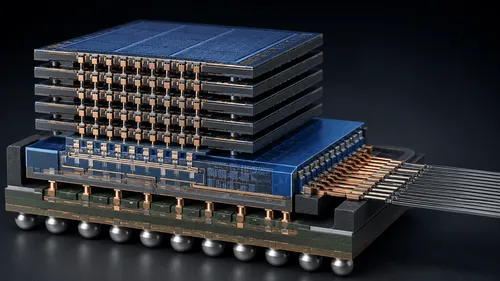
Intelが構想する新メモリXBMは、HBM4の代替というより、UCIeを用いたオンパッケージメモリの接続最適化を目指すものである。高速なシリアルリンクの活用や配線層へのDRAM配置により、実装面積の削減や帯域密度の向上を図る狙いがある。
メモリ価格の高騰を受け、LenovoやASUS等のPCメーカーは中国系サプライヤーの製品認証や採用を拡大している。これは韓国勢等の既存大手への依存を下げて調達の選択肢を増やす戦略であり、部材コスト上昇局面における価格交渉力の強化を狙った動きである。

Googleが2026年8月12日のMade by GoogleイベントでPixel 11を発表する。リークは128GB廃止と約100ユーロの値上げを示唆。AI需要によるメモリ高騰がGalaxyとiPhoneに続きPixelへ及ぶ構図、機種別の実質値上げ幅、日本価格の見通しを検証する。