
テクノロジー
CXMT、DRAMウェハー投入能力でMicronの9割超へ 2026年末推計
CXMTの2026年末DRAMウェハー投入能力はMicronの9割超に迫る見通しだ。だがビット出荷量、製造コスト、HBM量産力ではなお差が残り、同じ月産枚数でも供給価値は異なる。

Topic
Semiconductor Manufacturing
全 1,079 件 / 90 ページ
CXMTの2026年末DRAMウェハー投入能力はMicronの9割超に迫る見通しだ。だがビット出荷量、製造コスト、HBM量産力ではなお差が残り、同じ月産枚数でも供給価値は異なる。
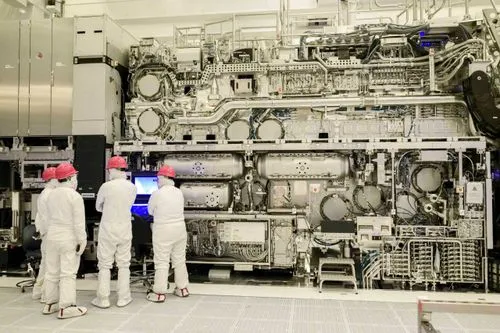
IntelはHigh-NA EUVを使ったPanther Lakeの一部を初めて顧客出荷した。18A全体の切り替えではなく、特定レイヤーを従来型EUVと二重認定した量産実証である。

2026年上半期の中国のIC輸出額は前年同期比で約96%増と急伸したが、輸出数量の伸びは6.9%に留まった。この乖離は世界的なメモリ価格の高騰が主因であり、輸出額の急増をそのまま中国の生産能力や技術水準の大幅な向上と見なすには注意が必要である。

Boschは米国の工場で200mmウェハーを用いた炭化ケイ素半導体のサンプル生産を開始し、2026年中の商用生産を目指す。巨額の公的支援を受け米国最大級の拠点となる見込みだが、EV市場の減速や競合の台頭を背景に、歩留まりの改善と稼働率の確保が成否を分ける。

米国のTYLsemiは、AI半導体開発の周辺機能を共通化するチップレットと量産支援モデルを発表した。入出力や電力供給を担う再利用可能なダイを提供することで、顧客が独自の計算回路設計に専念でき、開発期間と費用の大幅な削減が可能になるとしている。

AIブームで記録的決算が続くメモリ半導体市場だが、Samsung株は逆に下落した。新工場着工から量産まで3年超、SK hynixの本格増産は2034年目標という供給ラグと、過去2度のブーム&バストサイクルとの定量比較から今回の高騰の行方を検証する。
韓国の研究チームは、単一の二セレン化白金薄膜内に半金属と半導体の領域を連続して形成し、金属電極との接合部で生じる接触抵抗を解消する技術を開発した。原子レベルの観察で電子の渋滞がないことを証明しており、次世代チップの低消費電力化に貢献する。
Intelがアイルランド・Leixlipに50億ユーロを追加投資。3カ月前の142億ドルでの株式買い戻しと合算すると約199億ドルが集中する一方、独・ポーランドの新工場計画は完全撤回されており、欧州戦略の実態は「選択と集中」にある。
SK hynix CEOは2027年に史上最悪のメモリ供給不足を予測した。AI需要がDRAMとNANDへ広がる一方、龍仁と清州の増産設備は2027年から2029年に段階的に立ち上がる。
AI半導体向け先端パッケージ技術の需要急増を受け、TSMCは供給不足を解消するため外部企業への委託や連携を拡大している。この状況は、Intelの競合技術や台湾OSAT各社独自のパッケージ方式に商機をもたらし、供給網の勢力図に変化を与えている。
南亜科技は2027年に2,000億台湾ドル超を投じる予備計画を示した。価格急騰で得た現金を新工場へ回し、2028年までに月産3万枚の能力を立ち上げる。
Intel CEOが2026年6月に指摘したヘリウムの供給リスクは、3週間後の中国による輸出禁止と直接つながらない。両者に共通するのは3月のカタールでの攻撃と生産停止であり、生産シェア1.6%の中国が輸入依存国として異例の措置に踏み切った背景を、世界供給網の時系列から読み解く。