
テクノロジー
iPhone 18 Pro Max 1TB、長時間の書き込みで速度低下。QLC NANDのもたらす限界とは
iPhone 18 Pro Maxの1TB実機で、長時間の書き込みが最低約1.1MB/sまで落ちる測定結果が出た。平均値とキャッシュ残量、比較率の分母を確認し、動画撮影への影響を読み解く。

別名: NAND, NAND Flash, NANDフラッシュメモリ, NANDフラッシュ, NAND型フラッシュメモリ, SSD, NAND Flash Memory
NANDフラッシュメモリとは、電源を切ってもデータが消えない不揮発性半導体メモリの一種であり、論理演算のNANDゲートに由来する構造でセルを配置することで高密度な記録を実現している。SSD、USBメモリ、スマートフォン内蔵ストレージ、デジタルカメラ用カードなど、幅広いデバイスのストレージ媒体として採用されている。
NANDフラッシュメモリはフローティングゲートまたはチャージトラップ型のトランジスタに電荷を閉じ込めることでビットを記録する。セルあたりの記録ビット数によりSLC(1ビット)、MLC(2ビット)、TLC(3ビット)、QLC(4ビット)に区分され、容量効率とデータ保持信頼性はトレードオフの関係にある。また、セルを垂直方向に積層する3D NAND(V-NAND)技術の普及により、平面的な微細化の限界を超えた大容量化が進んでいる。データの読み書きはページ単位、消去はブロック単位で行われるため、コントローラーが書き込み均等化やガベージコレクションを担う構造になっている。
NANDフラッシュメモリ市場は少数の大手メーカーによる寡占構造を持つ。主要な供給者にはSamsung、SK hynix、Micron、キオクシア(旧東芝メモリ)、Western Digitalなどが挙げられる。市場は半導体製造装置への莫大な設備投資(CapEx)が参入障壁となっており、需給サイクルに応じた価格変動が従来から大きい産業として知られてきた。消費者向けSSD市場ではNANDコントローラーを設計するSilicon Motionなどのファブレス企業も重要な役割を担っている。
2026年に入り、NANDフラッシュメモリ市場は生成AIの急速な普及を背景に大きな需給構造の変化を迎えている。データセンター向けAIインフラへの優先供給が強まる一方で、コンシューマー向け製品への供給が大幅に絞られる状況が続いている。
2026年6月にSilicon Motionの幹部が「消費者向けSSD市場は消滅しつつある」と警告したように、データセンターへの優先供給によるNAND不足が深刻化し、リテール向けSSD市場は縮小の危機に直面している。同月に公開された分析では、2026年第2四半期のNAND契約価格が前四半期比70〜75%上昇するという急騰が報告されている。
キオクシアは2022年の過剰投資の反省を踏まえ、FY2026〜2028の平均年間CapexをFY2023のピーク比10%減となる4,700億円に設定した。この投資抑制が結果的に市場全体の供給タイトを維持し、価格高騰を持続させる構図が生じている。
Micronの2026年度第3四半期決算では、AI需要に伴う価格上昇で過去最高の売上高が記録されており、供給不足を背景に顧客との複数年にわたる長期契約が拡大している。これはNANDを含むメモリ市場が、従来の需給サイクルによる価格変動型から安定供給を重視する構造へと移行しつつある兆候とみられている。
2027年に向けても供給不足の悪化が予測されており、消費者向けSSDでは容量の低下と価格上昇が同時に進行するとみられている。一方でPCIe 5.0対応といった高性能製品への移行も加速しており、市場は量よりも単価・付加価値を競う局面に入りつつある。NANDフラッシュを搭載するSSDはFROSTと呼ばれる物理的な処理遅延を悪用したサイドチャネル攻撃手法の対象にもなるなど、セキュリティ面での新たな課題も浮上している。
iPhone 18 Pro Maxの1TB実機で、長時間の書き込みが最低約1.1MB/sまで落ちる測定結果が出た。平均値とキャッシュ残量、比較率の分母を確認し、動画撮影への影響を読み解く。
北京でNAND研究開発ラインを計画するCXMT。Reutersが伝えた顧客協議と公式DRAM製品群を照らし、保存用メモリへの事業拡張が持つ意味と、商業供給までの未確認事項を整理する。
2026年第2四半期の世界半導体売上高は前期比31.4%増の4250億ドル超。メモリ価格、ビット出荷量、AI投資、端末需要を分解し、記録の中身と次の転換点を検証する。
AppleのNAND長期契約観測を、同社の供給制約開示とキオクシアの2028年長期契約戦略から検証。AI需要が端末向け調達を価格優先から数量確保へ変える可能性と、折りたたみiPhoneの未確定部分を整理する。
キオクシアのCXL対応メモリ拡張モジュールXL1を、9月の性能シミュレーションと8月の出荷計画から検証し、GP1・CM10との役割分担を明らかにする。
NAND価格の急上昇で市場売上高が拡大し、Samsungは首位を維持した。各社の売上シェアと企業向けSSDの需要を2つのグラフで比較し、PC向け価格への波及を解説する。
SK hynixは12月から、中国で企業向けSSDの条件解除を申請できる。ただし解除は自動ではなく、大連工場への米国の装置輸出許可とも別に判断される。
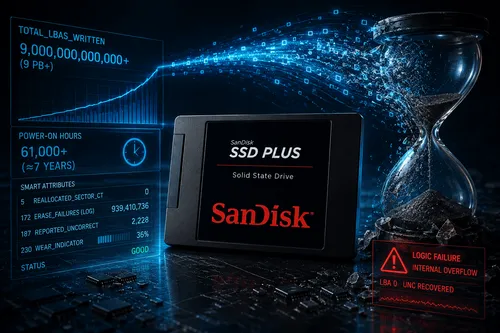
2010年製SanDisk SSDが9PBの書込を耐えたという話題の真相を検証。物理NANDの摩耗ではなくキャッシュ層を活用したコントローラ試験の実態と、SMART診断が抱える盲点を解説する。

キオクシアとサンディスクが2032年までに見込む約5兆円の対日投資を、北上K3棟、合弁の負担構造、332層NAND、政府支援という四つの軸から読み解く。
YMTCが2027年末のNAND世界首位を目指すと報じられた。IPO申請書の330億元計画、出荷14%、粗利率76.77%から、規模拡大と市況悪化の両面を検証する。

AIサーバー向けSSD需要と供給不足でNAND上位5社の売上高が2Qに77%増加した。価格主導の増収が2027年の供給増でどう反転するかを読み解く。

512ギガビットTLC NANDダイのスポット価格が7月の安値から8月に反発した。直近の値動きは在庫や需給動向という技術的な要因で説明されるが、背景にはNVIDIA Vera Rubinの新ストレージ層CMXという需要変数があり、従来の減産主導の値上げとは構造が異なる。

SK hynix製SSDの保証交換で、代替在庫がなく購入額返金を提示された事例が報じられた。NAND高騰下では、同等品を買い直す差額が利用者負担になり得る。

YMTCが2026年第2四半期のNANDビット出荷量で14%の世界3位に浮上した。売上高は5位にとどまり、eSSD構成と工場立ち上げが次の競争力を左右する。

SK hynixが中国・大連のNAND生産を2027年に月15万枚へ引き上げる計画が浮上した。実現時期はFG製品の歩留まりと装置搬入条件に左右される。

SK hynixの米NAND子会社Solidigmが50兆ウォンの評価額でpre-IPO調達を開始した。AI需要でNAND市場が四半期83.7%成長する追い風の中、負債比率4,484%、輸出規制で制約される大連工場という構造課題を抱えた上場の行方を追う。
SanDiskはFY26第4四半期に売上高89億6500万ドル(前年同期比372%増)、粗利率84.6%の記録的決算を発表した。だが株価は約9%下落し、NBMという複数年固定価格契約の中身が今後の焦点になっている。

Sandiskが開発しSK hynixが標準化で連携するNANDベース新型メモリHBFは、読み込み帯域1.6TB/s・容量512GBで2.8兆パラメータ級MoEモデルを支える設計だが、少数ベンダー主導の技術が抱えるOptane的な脆さという課題も残る。

TrendForceは2027年にDRAM不足が深まる一方、NANDは後半から緩むと予測した。HBMのウェハー消費と高層NANDの増産力が価格差を生むが、Micronは不足継続を見込む。
キオクシアは第9世代1Tb TLCと、第10世代BiCSを載せるPCIe 6.0対応CM10のE3.S/E1.Sをサンプル出荷。用途別の二軸戦略を製品へ移した。