
テクノロジー
TSMCの「2029年に50倍」を分解する 巨大AIパッケージを支える三つの接続層
TSMCが掲げた2029年の「50倍」を、CoWoS・SoIC・光接続の役割に分解し、実効性能と量産条件の境界を検証する。シリコンフォトニクス市場50%予測とCPO普及率の違いも整理した。

Topic
AI Semiconductor
全 1,307 件 / 109 ページ
TSMCが掲げた2029年の「50倍」を、CoWoS・SoIC・光接続の役割に分解し、実効性能と量産条件の境界を検証する。シリコンフォトニクス市場50%予測とCPO普及率の違いも整理した。

IntelはEMIB-Tを軸とする先端パッケージング売上を2027年後半から伸ばし、2029年の本格化を見込む。外販化の成否を左右する顧客認定、歩留まり、会計開示の条件を読み解く。
MediaTekが先端パッケージ人材の採用を広げている。公式求人と技術資料から、AI ASICを設計、量産、調達まで一体運用する狙いを読み解く。
中国DRAM大手CXMTがHBM3Eを少量生産し、T-HeadとCambriconが採用試験中と報じられた。2027年搭載には顧客認定、歩留まり、供給量の確認が残る。
NVIDIAのNVL72市場では、Vera Rubinへの世代交代によるラック単価の上昇に加え、長期保証と第三者資本の組成が高額なAI計算基盤の導入を支える構造へ移っている。
TSMCの先端パッケージング技術CoWoSは3年で月産能力が約9倍に拡大したが、需給ギャップはなお約10%残る。歩留まりの物理的な壁と、NVIDIAが容量の過半を確保する商流構造という二つの制約を、一次資料と複数の推計から読み解く。
韓国のDRAM輸出単価が2026年8月に1kg9万2183ドル、前年同期比401%増となり金620g相当に達した。SamsungとSK hynixのHBM優先という生産配分の転換が汎用DRAMを枯らし、NVIDIAのAIサーバーからVAIOのPCまで値上げが連鎖している。
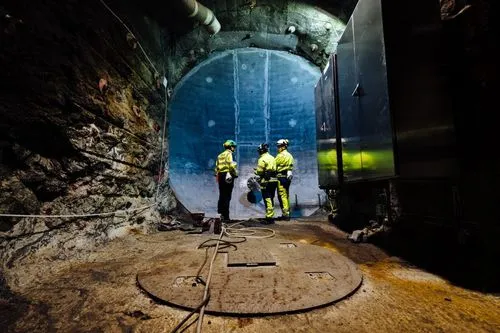
フィンランドのPosivaが2026年8月26日、恒久処分場Onkaloで世界初の処分孔掘削を開始した。深さ8.4m、曲がり25mm以内という寸法が示す設計思想と、KBS-3方式の多重バリア、そして文献調査で止まる日本との時間差を整理する。
量産経験を持たないRapidusが、IBMやimecからの技術供与とRUMSという生産方式、2.9兆円規模の政府支援を組み合わせて2ナノ世代に挑む構造を、1988年からの日本半導体凋落史とともに解説する。
SK hynixはIndiana州でHBM先端パッケージ工場を着工した。韓国製ウェハーを現地で積層・検査し、米国顧客向けに2029年後半の量産を目指す。
TechInsightsの実物解析が、CXMTのG4 DRAMとLPDDR5XへのHKMG導入を確認した。特許と競合事例から技術的意味を読み解き、G5量産を阻む多重露光、歩留まり、装置制約まで検証する。
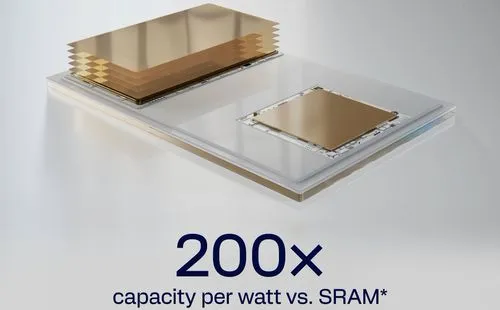
QualcommのHBCにSamsungとSK hynixが協力すると報じられた。演算をメモリ近傍へ移す設計の実力は、2027年半ばのAI250サンプルと第三者検証で試される。